
Маркетинг финансовых услуг: как привлекать клиентов и соблюдать требования к рекламе
Деньги доверяют тем, кого можно проверить: клиент банка, страховой компании или брокера сравнивает условия, читает отзывы и ищет лицензию, прежде чем оставить заявку. Поэтому маркетинг финансовых услуг строится на проверяемости, а реклама подчиняется отдельной статье закона «О рекламе»: имя поставщика, все существенные условия и никаких обещаний доходности.
Чем финансовые услуги отличаются от обычных товаров?
Финансовый продукт нельзя потрогать, а ошибка в выборе стоит дорого: переплата по кредиту растягивается на годы, неудачный страховой договор всплывает в момент страхового случая. Поэтому решение принимают долго. Человек сравнивает ставки и тарифы, читает отзывы, спрашивает знакомых и только потом оформляет заявку. Банку, страховщику, брокеру, микрофинансовой организации и независимому финансовому консультанту приходится раньше конкурентов отвечать на один вопрос: почему этой компании можно доверить деньги.
Доверие удобно разложить на три проверки, которые клиент проходит перед заявкой. Первая: кто вы, есть ли у компании лицензия и настоящий адрес. Вторая: сколько продукт стоит на самом деле, со всеми комиссиями и условиями. Третья: что будет, если что-то пойдёт не так, как компания отвечает на жалобы и что о ней пишут в отзывах. Каждый канал маркетинга помогает пройти одну из проверок, а закон о рекламе требует отвечать на первые две прямо в объявлении.
Аудитория при этом очень разная, и сообщения для каждой группы свои:
- молодые специалисты: первая зарплатная карта, накопительный счёт, первые шаги в инвестициях;
- семьи: ипотека, страхование жилья и жизни, накопления на образование детей;
- люди предпенсионного и пенсионного возраста: вклады, сохранность сбережений, понятный сервис в отделении;
- предприниматели: расчётный счёт, кредит на развитие, эквайринг, страхование бизнеса;
- состоятельные клиенты: управление капиталом, персональный менеджер, сложные инструменты.
Задачи маркетинга вытекают из этой специфики. Нужно привлекать клиентов там, где конкуренты платят за те же запросы, строить доверие к бренду, удерживать тех, кто уже пришёл, и объяснять продукты: финансовая грамотность здесь работает как часть продаж. Всё начинается с данных о том, кто ваш клиент, какими продуктами он пользуется и где ищет информацию.
Корпоративные клиенты выбирают ещё дольше: решение принимают несколько человек, а отношения рассчитаны на годы. Крупному банку маркетинг приходится выстраивать как в любой большой компании, с единым брендом, общей аналитикой и согласованными командами, подробнее об этом в материале о маркетинге крупной компании.
Здесь речь о классических финансовых услугах. Продвижение финтех-приложения с его онбордингом, активацией и магазинами приложений устроено иначе, оно разобрано в материале о маркетинге финтех-приложения. У кредитных потребительских кооперативов своя правовая рамка, они работают только со своими пайщиками, и их продвижению посвящён отдельный материал. Криптопроектам нужен свой подход, он описан в материале о маркетинге криптопроектов.
Что требует закон о рекламе финансовых услуг?
Реклама банковских, страховых и других финансовых услуг подчиняется общим правилам и отдельной статье 28 закона «О рекламе». Первое её требование: в рекламе должно быть наименование или имя того, кто оказывает услугу. Для юридического лица это наименование, для предпринимателя фамилия, имя и отчество. Требования выглядят простыми, но часто нарушаются на практике, потому что баннер, объявление или пост блогера готовят в спешке.
Та же статья запрещает гарантии или обещания будущей доходности вложений, в том числе основанные на реальных показателях прошлых лет, если доходность нельзя определить в момент заключения договора. Поэтому из рекламы инвестиционных продуктов убирают слова «гарантированный доход» и графики прошлых результатов с намёком на будущее. Для доверительного управления и других услуг по управлению активами в той же статье отдельно запрещены сведения о гарантиях надёжности инвестиций и стабильности будущих доходов.
Здесь легко ошибиться, если следовать общим советам. В материале VK Рекламы о банковских продуктах рекомендуют копить социальные доказательства, отзывы и кейсы, и прописывать гарантии в рекламе, чтобы показать, что вам можно доверять. Отзывы действительно работают, а со словом «гарантия» нужна осторожность: обещания доходности вложений та же статья 28 запрещает, поэтому каждую гарантию в макете сверяют с законом.
Ещё одно правило статьи 28 касается условий: если реклама называет хотя бы одно условие, влияющее на доходы клиента, умалчивать об остальных таких условиях нельзя. Ставка по вкладу без минимальной суммы и срока как раз рискует нарушить этот принцип. Для потребительских кредитов и займов это общее правило не применяется, у них свой порядок.
Если реклама кредита называет хотя бы одно условие, влияющее на его полную стоимость, та же статья требует предупреждение «Изучите все условия кредита (займа)» со ссылкой на раздел официального сайта кредитора либо все условия, от которых зависит полная стоимость. Если в рекламе есть процентная ставка, перед ней ставят диапазон полной стоимости кредита шрифтом не меньше шрифта ставки. В любой рекламе потребительского кредита должно быть предупреждение «Оценивайте свои финансовые возможности и риски», и каждому такому предупреждению отводят не меньше пяти процентов рекламной площади. Те же правила статья распространяет на ипотечные кредиты гражданам на цели, не связанные с бизнесом.
Главное условие для партнёрских схем записано в части 14 той же статьи: если услугу вправе оказывать только компания с лицензией, записью в реестре или членством в саморегулируемой организации, рекламировать её от лица, у которого их нет, нельзя. Проверить себя и партнёра можно в справочнике участников финансового рынка Банка России: там объясняют, что право работать на финансовом рынке предоставляется в виде лицензии, аккредитации или включения сведений в реестр. В справочнике есть банки, страховые организации, ломбарды, микрофинансовые организации, негосударственные пенсионные фонды и инвестиционные советники.
Для интернет-рекламы действует общее требование статьи 18.1 закона «О рекламе»: пометка «реклама» и указание на рекламодателя или его сайт. Распространять такую рекламу можно только после того, как оператор рекламных данных присвоит ей идентификатор, его называют токеном ERID. Это касается и постов блогеров, и публикаций партнёров в Telegram-каналах.
Контроль за соблюдением закона ведёт антимонопольная служба: статья 33 закона «О рекламе» называет среди её полномочий федеральный государственный контроль (надзор) в сфере рекламы. Нарушения стоят дорого. Например, за рекламу кредита без диапазона полной стоимости перед ставкой статья 14.3 КоАП предусматривает для кредитных и микрофинансовых организаций штраф для юридических лиц от 600 000 до 1 600 000 рублей.
| Что проверить в макете | Что требует закон | Как проверить |
|---|---|---|
| Наименование | Название организации или ФИО предпринимателя | Полное название с формой собственности в макете и на посадочной странице |
| Обещания доходности | Никаких гарантий будущей доходности | Убрать «гарантированный доход», прошлые результаты не выдавать за будущие |
| Условия | Назвали одно условие, влияющее на доход, раскройте остальные | Ставка вклада вместе с минимальной суммой и сроком |
| Кредит, заём, ипотека | Два обязательных предупреждения, полная стоимость перед ставкой | Каждое предупреждение занимает не меньше 5% площади, рекламные системы могут требовать больше |
| Лицензия | Рекламировать можно только услуги лица с лицензией, записью в реестре или членством в СРО | Найти себя и партнёра в справочнике Банка России |
| Интернет-реклама | Пометка «реклама», рекламодатель, идентификатор | Получить токен до запуска, в том числе для постов блогеров |
Этот обзор написан для маркетологов, это не юридическая, финансовая или инвестиционная консультация. Макеты рекламы, особенно кредитных и инвестиционных продуктов, согласуйте с юристом и сверяйте с действующей редакцией закона.
Сайт и страница продукта: что увидит человек после клика
Объявление, карточка на маркетплейсе и пост в канале ведут человека на страницу продукта, и там он решает, оставлять ли заявку. Хорошая страница финансового продукта с первого экрана объясняет, что это за продукт, кому он подходит и сколько стоит, а кнопка заявки видна без прокрутки.
Что обычно входит в такую страницу:
- короткое описание продукта и главная выгода без преувеличений;
- условия целиком: ставки, комиссии, сроки, ограничения, для кредита полная стоимость;
- калькулятор, который считает платёж, доход по вкладу или стоимость полиса;
- короткая форма заявки с минимумом полей и согласием на обработку данных;
- ответы на частые вопросы и понятные следующие шаги после заявки;
- полное наименование организации, номер лицензии и ссылка на раскрытие информации в подвале.
Сигналы доверия здесь важнее дизайна: реальные отзывы, рейтинги на независимых площадках, сведения о лицензии, понятные контакты. Отзывы клиентов брокера или управляющей компании не стоит превращать в истории о высокой доходности, такие формулировки упираются в запрет обещаний будущих доходов. Мобильную версию проверяйте так же тщательно, как десктоп: форма заявки должна удобно заполняться с телефона.
Структуру удобно подсмотреть у конкурентов. Откройте сайты трёх или пяти организаций, с которыми вас сравнивают, и посмотрите на меню и разделы, на страницы под каждый продукт, на действия, которые предлагают кнопки, на запросы, под которые написаны заголовки, и на скорость загрузки. Такой разбор занимает пару часов и показывает, чего не хватает вашей странице.
Отдельно смотрят путь после заявки. Даже хорошая страница теряет клиента, если карту нужно забирать в отделении, когда конкурент привозит её курьером: продукт и сервис здесь продают вместе. Каждый лишний шаг между заявкой и выдачей стоит денег, потраченных на рекламу.
Поиск: SEO и Яндекс Директ с финансовой модерацией
SEO: долгий канал для долгих решений
Поиск остаётся главным местом, где человек изучает финансовый продукт: сравнивает ставки, читает, как работает страховка, ищет отзывы о банке. SEO отвечает на эти вопросы страницами продуктов, калькуляторами и статьями о финансовой грамотности. Канал небыстрый: в том же материале VK Рекламы пишут, что площадке, чтобы подняться в выдаче, нужно около полугода, зато качественный контент может приводить клиентов годами.
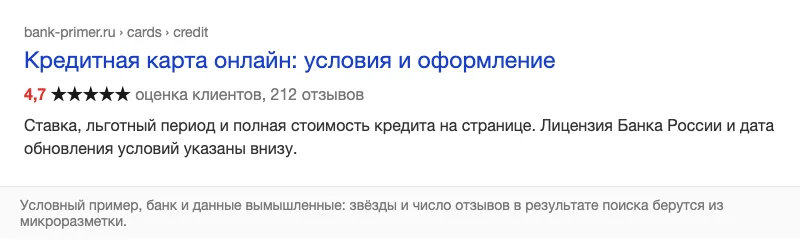
Финансовые страницы стоит готовить так, чтобы их было легко проверить: понятный автор или компания, актуальные условия, дата обновления, никаких обещаний, которые нельзя выполнить. Микроразметка помогает выделиться в выдаче: в сниппете могут появиться звёзды рейтинга и число отзывов. Условный пример ниже: под заголовком карты идёт строка со звёздами и числом отзывов.
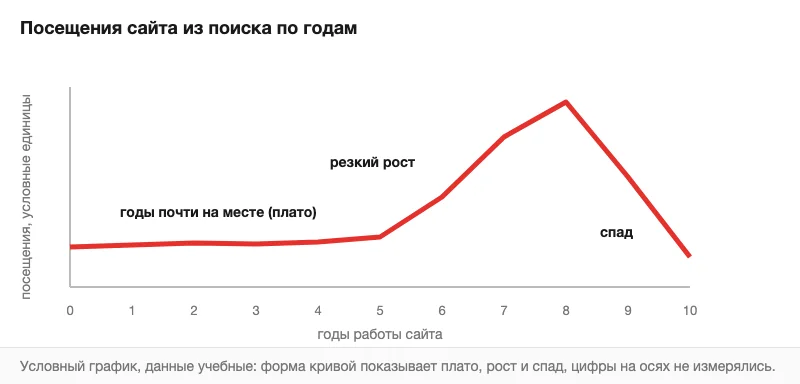
Органика растёт медленно и неравномерно. На условном графике ниже трафик сайта годами стоит на месте, потом резко растёт и в конце так же резко падает. Поисковый канал требует постоянной работы, и полагаться на него одного рискованно.
Яндекс Директ: что проверяет модерация
Контекстная реклама работает с уже сформированным спросом: человек ищет ипотеку, кредитную карту или страховку прямо сейчас. Объявления стоят над бесплатной выдачей и помечены как реклама, в любом крупном поисковике это устроено похоже. Ниже условная выдача: два объявления с пометкой «Реклама» над первым бесплатным результатом.
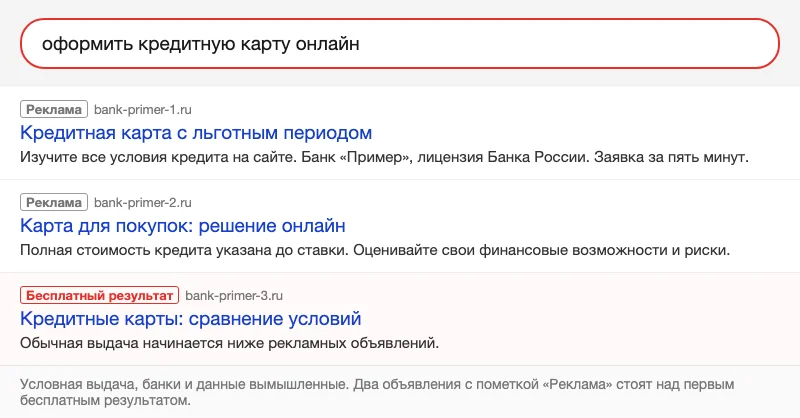
Финансовые объявления проходят в Директе отдельную проверку. По справке Директа о банковских услугах для размещения нужна копия лицензии на банковские операции, и её данные должны совпадать с данными в объявлениях и на страницах перехода. В текстовые объявления система автоматически добавляет предупреждение с наименованием юридического лица. В видео, графических объявлениях и медийных креативах предупреждение по той же справке добавляют самостоятельно, и в рекламе кредитов оно должно занимать не меньше 10% площади креатива, то есть вдвое больше законного минимума.
Ключевые фразы распределяют по этапам решения: от «какой вклад выбрать» до «оформить кредитную карту онлайн». Специалисты по платному трафику отдельно советуют расширять семантику:
Запускать контекстную рекламу только по продуктовым или категорийным запросам недостаточно.
Алексей Авдеев, руководитель группы performance в «Ашманов и партнёры»
В том же материале эксперт советует выкупать весь трафик по брендовым запросам, иначе клиент уйдёт к конкуренту, а Москву и Санкт-Петербург выделять в отдельные кампании, потому что экономика привлечения там своя. Ставки по финансовым запросам высокие, поэтому кампании настраивают на выданный продукт, когда аналитика это позволяет.
Карты и офлайн-точки: отделения, агенты и консультанты
У банка с отделениями, страхового агентства или финансового консультанта с офисом часть клиентов приходит с карт. Человек ищет «страхование рядом» или «отделение банка» и видит список организаций с рейтингом, часами работы, кнопками сайта и маршрута, а рядом карту с метками. В России такой поиск идёт в Яндекс Картах и 2ГИС.
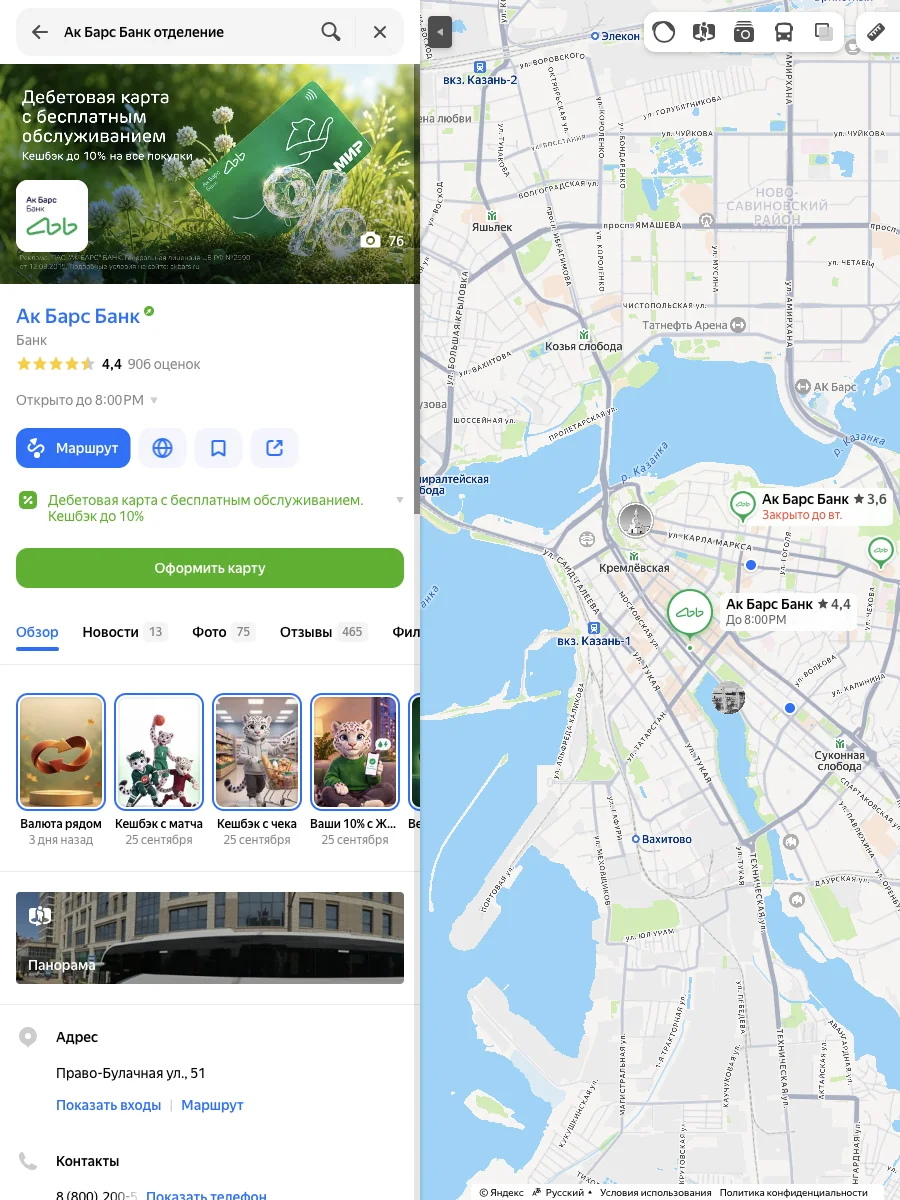
Начните с того, чтобы подтвердить права на карточки своих точек в Яндекс Бизнесе и 2ГИС, иначе за актуальностью данных никто не следит. Сети отделений важно, чтобы данные в карточках, на собственном сайте и в справочниках совпадали до запятой: клиент, приехавший по старому адресу, второй раз не придёт. Карточку каждой точки заполняют полностью: точный адрес и вход, часы работы, телефон, фотографии офиса, перечень услуг и ссылка на заявку. Так выглядит заполненная карточка отделения банка в Яндекс Картах: рейтинг, часы работы, кнопки маршрута и сайта, кнопка оформления карты, истории, панорама и адрес со ссылкой «Показать входы».
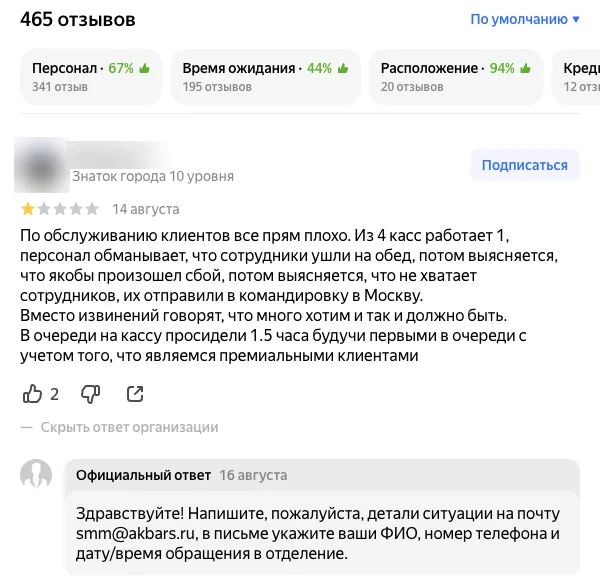
Отзывы на картах читают перед визитом, и финансовой организации стоит отвечать на каждый, спокойно и без раскрытия данных клиента. Сильный отзыв конкретен: человек называет продукт или услугу и рассказывает, что именно ему помогло, будь то понятное объяснение условий, быстрое решение или внимательный сотрудник. Так банк отвечает на отзыв с одной звездой в Яндекс Картах: клиент жалуется на очередь в кассу, а в ответе нет ни спора, ни подробностей о клиенте, только просьба прислать детали на почту.
Отзывы нельзя заказывать или переписывать. Просите оставить мнение после закрытого вопроса, отдельным сообщением со ссылкой на карточку. Независимому консультанту карточка с отзывами на старте нередко заменяет собственный сайт.
Финансовые маркетплейсы и партнёры: где клиент сравнивает предложения
Часть клиентов вообще не начинает с сайта банка. Они идут на финансовые маркетплейсы вроде Банки.ру и Сравни.ру, сравнивают ставки, кэшбэк и условия и оставляют заявку там. Для финансовой организации это тёплый трафик: человек уже выбирает продукт, осталось выиграть сравнение.
Такие площадки работают и с партнёрами. По описанию партнёрской программы Банки.ру к ней подключаются владельцы сайтов, групп и каналов в соцсетях, арбитражники и блогеры, а работают с площадкой больше 400 банков, микрофинансовых, страховых и инвестиционных компаний. Партнёр получает индивидуальную ссылку со своими метками, виджет, с которым пользователь остаётся на его площадке, или API для передачи заявок. Там же сказано, что пользователи оставили больше миллиона отзывов в «Народных рейтингах», поэтому репутация банка видна каждому, кто сравнивает предложения.
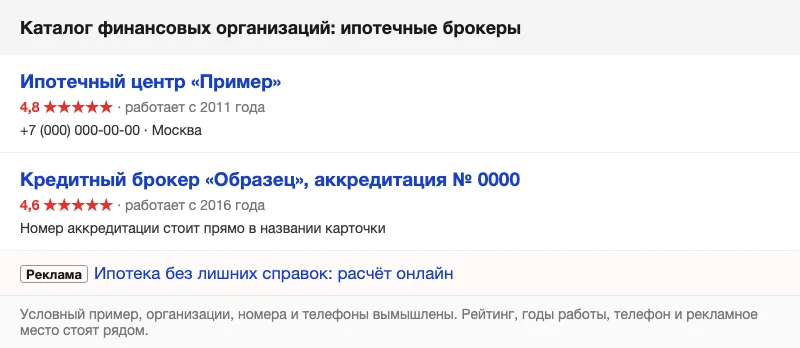
В каталогах и на витринах финансовых компаний человек видит рядом рейтинг, годы работы, телефон и рекламные места. На условном примере ниже кредитный брокер даже выносит номер аккредитации в название карточки: проверяемость здесь сама работает как реклама.
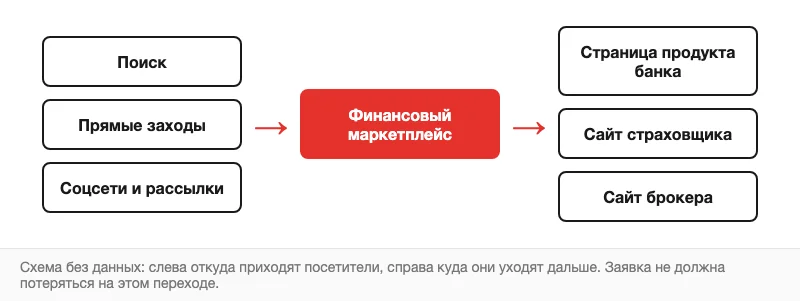
Агрегатор живёт за счёт того, что передаёт посетителей дальше. Условная схема переходов вокруг финансового маркетплейса показывает обе стороны: слева, откуда приходит аудитория, например из поиска, прямых заходов, соцсетей и рассылок, справа, на какие сайты она уходит. Ваша задача в том, чтобы этот поток попадал на вашу страницу продукта, а заявка не терялась по дороге.
Похожая модель у CPA-сетей. В том же материале VK Рекламы оплату за действие описывают так: партнёр получает вознаграждение за пользователей, которые совершили оговорённое целевое действие. В финансах это заявка, одобрение или выданная карта. Вебмастера сравнивают партнёрские программы финансовых компаний целыми обзорами, поэтому условия, допустимые каналы трафика и критерии качества заявок прописывают в договоре заранее.
Здесь же главный правовой риск. Реклама партнёра остаётся рекламой вашей услуги: в ней должны быть ваше наименование и все обязательные предупреждения, а в интернете ещё пометка и идентификатор. Арбитражник, который пишет «одобрим всем» или «доход без риска», подставляет рекламодателя, поэтому креативы партнёров согласуют до запуска и выборочно проверяют после.
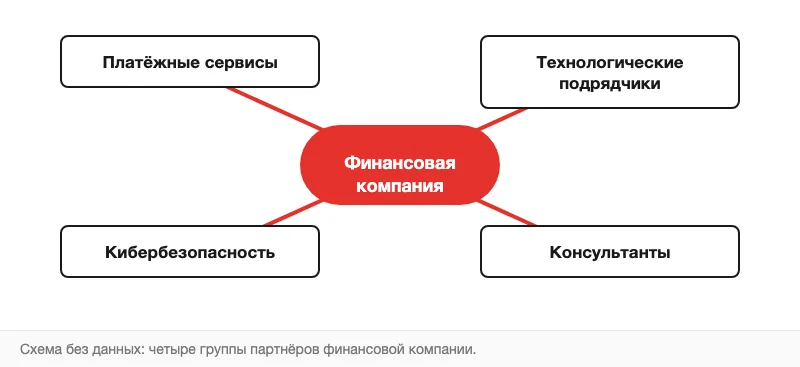
Партнёрский маркетинг шире CPA. Банк выпускает кобрендовую карту с ритейлером или авиакомпанией, страховщик продаёт полис вместе с туром, брокер проводит вебинар с образовательной платформой. Партнёров ищут среди тех, к кому ваш клиент приходит раньше вас: застройщики и агентства недвижимости для ипотеки, автосалоны для автокредита и страховки, бухгалтерские компании для расчётного счёта. Схема ниже делит партнёров финансовой компании на платёжные сервисы, технологических подрядчиков, специалистов по кибербезопасности и консультантов.
Реферальная программа замыкает круг: клиент приводит знакомого и получает бонус. В финансах рекомендация весит много, потому что опыту знакомого человек доверяет больше, чем баннеру. Бонус лучше привязывать к реальному использованию продукта, иначе программа соберёт пустые заявки.
Контент, соцсети и видео: объяснять сложное простым языком
Финансовые продукты сложны, и тот, кто понятно объясняет, получает доверие раньше, чем продаёт. Поэтому в соцсетях работает просветительская подача: как считать полную стоимость кредита, чем отличается ИИС от обычного брокерского счёта, что покрывает страховка квартиры. Лента перегружена рекламой, и выделяется в ней полезное.
Каналы распределяют по задачам. Дзен даёт охват статьями у тех, кто ещё не ищет продукт. Telegram подходит для коротких разборов и новостей компании. ВКонтакте удобен как витрина с продуктами, отзывами и записью на консультацию. Короткие ролики в VK Клипах и на YouTube объясняют одну тему за минуту.
Короткие вертикальные ролики о деньгах собирают миллионы просмотров даже в развлекательной подаче. Финансовой компании такой формат полезен, если каждый ролик отвечает на конкретный вопрос клиента.
Типы роликов, которые подходят финансовой компании:
- обучающие: что такое полная стоимость кредита, как устроен налоговый вычет;
- знакомство с консультантами и сотрудниками, которые будут вести клиента;
- инструкции: как открыть счёт или подать заявление о страховом случае;
- обзоры приложения и личного кабинета;
- разборы новостей о ставках и правилах без прогнозов доходности.
Перед запуском полезно записать на одной странице цель (заявки, узнаваемость или удержание), портрет аудитории, контент-план с темами и частотой, правила ответов на комментарии, порядок проверки публикаций юристом и бюджет на продвижение постов.
У рекламных систем свои ограничения поверх закона. В материале VK Рекламы, на который мы уже ссылались, сказано, что в ней нельзя продвигать микрофинансовые организации и использовать изображения банкнот. Работа с блогерами стала отдельным направлением финансового маркетинга.
Интеграция финансового продукта в блог остаётся рекламой, поэтому нужны маркировка, токен и все обязательные сведения о продукте. Блогера выбирают по аудитории и репутации: автор, который вчера обещал подписчикам быстрый заработок, плохо подходит банку или страховщику.
E-mail, SMS и CRM: как удерживать и допродавать
Удержать клиента финансовой компании обычно дешевле, чем привлечь нового, а клиент, которому подошёл первый продукт, охотнее берёт второй. Основа здесь CRM: в ней видно, какими продуктами человек пользуется, когда заканчивается вклад или страховка, на каком шаге он бросил заявку.
Рассылки сегментируют по продуктам и этапам: новичку объясняют, как пользоваться картой, держателю вклада напоминают о его окончании, предпринимателю рассказывают об изменениях в обслуживании. Тему письма, формат и время отправки проверяют A/B-тестами. Рекламные рассылки отправляют только тем, кто дал согласие, и всегда с понятной ссылкой для отписки.
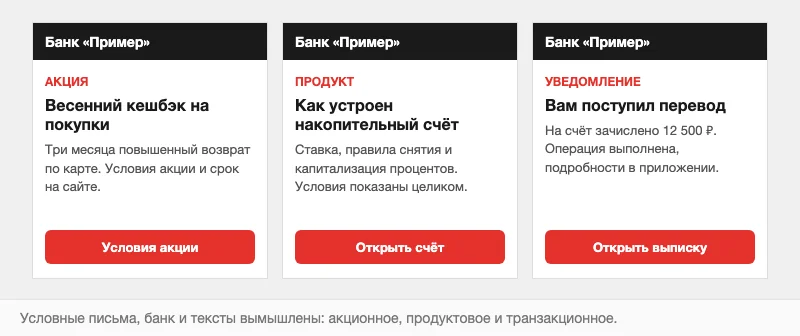
Письма финансовой компании делят на акционные, письма о продуктах и транзакционные уведомления, например о поступлении денег на счёт. Ниже три условных письма.
SMS и push-уведомления в финансах работают прежде всего как сервис: подтверждение операции, предупреждение о подозрительном платеже, напоминание о платеже по кредиту или о встрече с консультантом накануне. Такие сообщения приучают клиента читать их сразу, поэтому рекламу в этот канал добавляют осторожно, чтобы не размыть важные уведомления.
Шаблоны сообщений ниже показывают три типичных сценария: знакомство с персональным консультантом, предупреждение об изменении условий и запрос подписанного документа.
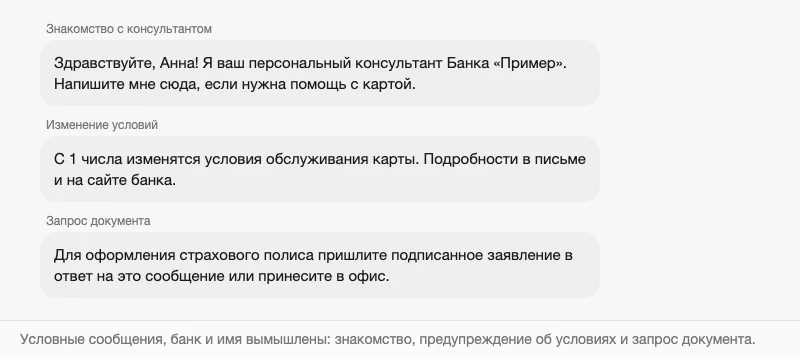
Если вы меняете тарифы, клиенту лучше узнать об этом из письма или сообщения, чем из выписки. Открытость в таких мелочах и создаёт проверяемость, с которой начинается доверие.
Как считать эффективность от заявки до выданного продукта?
Заявка на кредитную карту ещё не клиент: её могут не одобрить, а одобренную карту могут не активировать. Поэтому эффективность каналов считают по выданному продукту и по деньгам, которые он принёс. В том же материале «Ашманова и партнёров» советуют оптимизировать платный трафик по выдаче финансового продукта и считать LTV/CAC для каждого банковского продукта отдельно.
Ипотека и дебетовая карта окупаются по-разному: одна приносит доход годами, другая зависит от активности клиента. Формулы и типичные ошибки расчёта разобраны в материале о CAC и LTV/CAC.
| Задача | Ключевые метрики | Где смотреть |
|---|---|---|
| Узнаваемость | Охват, частота, CPM, досмотры видео | Кабинеты рекламных систем |
| Заявки | CTR, конверсия в заявку, стоимость заявки (CPL) | Яндекс Метрика с целями, UTM-метки |
| Продажи | Одобрения, выдачи, активации, стоимость выданного продукта | CRM и данные кредитного конвейера |
| Ценность клиента | Доход с клиента, удержание, LTV/CAC | CRM и отчётность по продуктам |
Условный отчёт о каналах трафика ниже сам по себе показывает только посещения: какая доля пришла из поиска, прямых заходов, соцсетей и рассылок.
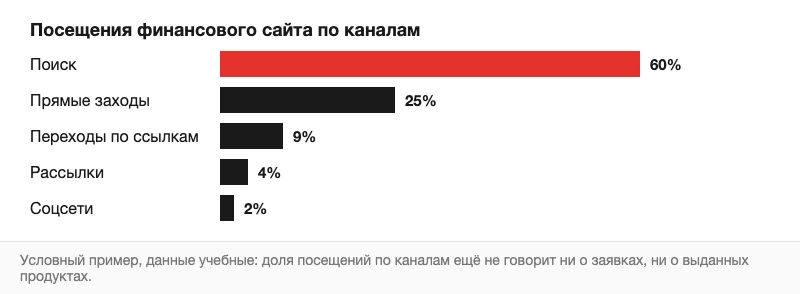
Чтобы связать посещение с деньгами, нужна сквозная цепочка от клика до выдачи:
- настройте в Яндекс Метрике цели на отправку формы, звонок и переход в мессенджер;
- размечайте UTM-метками все ссылки из рекламы, с маркетплейсов, из соцсетей и рассылок;
- подключите учёт звонков, чтобы звонок с рекламы не терялся среди остальных;
- передавайте метку в CRM вместе с заявкой и сохраняйте её до решения по заявке;
- раз в неделю сверяйте заявки в CRM с выдачами и активациями по каждому каналу.
Условный пример показывает, зачем это нужно. Допустим, заявка на кредитную карту из поиска стоит 1 500 рублей, одобряют треть заявок, а активируют половину одобренных карт. Тогда активная карта обходится в 9 000 рублей, в шесть раз дороже заявки. Канал с заявкой по 1 000 рублей и одобрением в каждом десятом случае выглядит дешевле в рекламном кабинете, но при той же доле активаций карта из него стоит уже 20 000 рублей. Без сквозной аналитики бюджет уйдёт во второй канал.
Корпоративный бизнес считают отдельно: цикл сделки по расчётному обслуживанию или кредитной линии длиннее, решение принимает группа людей. Поэтому допустимую стоимость привлечения для таких клиентов оценивают по выручке со сделки за весь срок договора, а не по цене одной заявки.
Раз в квартал сводите в одну таблицу каналы, расходы, заявки, выдачи и доход. Канал, где клиент стоит дороже, чем приносит, и не возвращается за вторым продуктом, пересобирают или отключают.
Частые вопросы
Что означает фраза «Оценивайте свои финансовые возможности и риски»?
Это обязательное предупреждение в рекламе потребительских кредитов и займов, в том числе ипотеки для граждан. Оно напоминает человеку соотнести будущий платёж со своим доходом. По той же статье 28 закона «О рекламе» предупреждению отводят не меньше пяти процентов рекламной площади, а в рекламе на радио оно должно звучать не меньше трёх секунд.
Можно ли рекламировать инвестиции?
Можно, если услугу оказывает компания с нужной лицензией или записью в реестре. Реклама не должна обещать будущую доходность, в том числе со ссылкой на прошлые результаты, а для управления активами нельзя писать о гарантиях надёжности и стабильном доходе. Сложные продукты удобнее объяснять обучающим контентом и честно называть риски.
Чем занимается отдел маркетинга в банке?
Отдел маркетинга изучает клиентов и конкурентов, участвует в создании продуктов и тарифов, ведёт бренд, рекламу и коммуникации, отвечает за программы лояльности и аналитику. В крупных банках внутри обычно есть команды под розницу, малый бизнес и корпоративных клиентов, а также специалисты по платному трафику, контенту и CRM.
Есть ли особые требования к рекламе страхования?
Страховые услуги статья 28 закона «О рекламе» прямо называет среди финансовых, поэтому к ним применяются те же требования: наименование страховщика, запрет обещаний доходности для накопительных и инвестиционных программ, раскрытие условий. Страховщик может рекламировать только услуги, на которые у него есть лицензия, и это легко проверить в справочнике Банка России.
Дата публикации:
Задать вопрос
Вопросы и ответы
Пока нет опубликованных вопросов. Задайте первый — после модерации он появится здесь.
Вам также может понравиться
Все статьи
Интернет-маркетинг
Как найти клиента бухгалтеру: продвижение бухгалтерских услуг
Где бухгалтеру и аутсорсингу искать клиентов: отчётные сезоны, Яндекс Карты и 2ГИС, Авито и Профи.ру, Директ и VK Реклама, контент, партнёры и правила рекламы.
Интернет-маркетинг
Финтех-маркетинг: как продвигать приложение и удерживать пользователей
Маркетинг финтех-продукта: воронка до первой операции, ASO в RuStore и App Store, push и in-app, рефералы, партнёрства, B2B и правила рекламы.
Интернет-маркетинг
Кредитный потребительский кооператив: маркетинг и реклама по закону
Как КПК привлекать пайщиков: доверие после пирамид, Яндекс Карты и 2ГИС, сообщества, Директ и требования 190-ФЗ и статьи 28 закона «О рекламе».
B2B-маркетинг
Digital-маркетинг для B2B: каналы и воронка для корпоративных клиентов
Какие digital-каналы приводят B2B-клиентов: SEO, контекст, контент, email, вебинары и партнёрства. Как связать их в воронку и считать стоимость SQL и сделки.