
Маркетинг финтех-продукта: как привлекать и удерживать пользователей приложения
Финтех-продукт зарабатывает на людях, которые дошли до первой операции и вернулись к ней через неделю и через месяц, поэтому маркетинг отвечает за весь путь от объявления до повторного платежа. Разбираем метрики, онбординг, карточку приложения в сторах, удержание, рефералов, партнёрства и B2B-продажи, а также правила рекламы финансовых функций.
Чем маркетинг финтех-продукта отличается от рекламы банка
Финтех-продукт продаёт сервис, через который человек сам управляет деньгами: платежи и переводы, кошелёк, учёт бюджета, инвестиции в приложении, онлайн-бухгалтерию или эквайринг для бизнеса. Покупка здесь растянута на несколько шагов. Человек ставит приложение, регистрируется, подтверждает личность, привязывает карту и только потом совершает первую операцию. Сорваться может каждый шаг, и рекламный бюджет без продуктовой работы уходит в установки, которые не приносят денег.
Второе отличие в доверии. Пользователь отдаёт приложению паспортные данные, доступ к счёту, иногда геолокацию и контакты. Он хочет понимать, кто стоит за сервисом, где хранятся данные и что будет при ошибке перевода. Поэтому маркетинг финтеха продвигает функцию и одновременно объясняет безопасность, а каждую рекламную формулировку сверяет с законом: для финансовых услуг в законе «О рекламе» есть отдельная статья.
Аудитория финтеха неоднородна, и сценарии разных групп почти не пересекаются:
- молодые пользователи выбирают приложение для платежей, учёта расходов и первых накоплений и придирчиво сравнивают интерфейсы;
- семьям нужны общий бюджет, копилки, детские карты и страхование;
- люди перед пенсией и пенсионеры ищут накопления и понятную защиту от мошенников;
- предприниматели и малый бизнес приходят за платежами, эквайрингом, бухгалтерией и финансированием;
- состоятельные клиенты интересуются управлением капиталом и налоговыми вопросами.
Каждой группе нужен свой креатив, своя посадочная страница и своя ветка онбординга. Если продукт ещё ищет рынок, сначала проверьте спрос на одной группе: порядок проверки описан в материале о методах продвижения стартапа. Масштабировать каналы имеет смысл, когда выбранная группа стабильно доходит до первой операции.
Какие метрики показывают рост финтех-приложения?
Число установок мало что говорит о финтехе. Полезнее разложить путь на шаги и смотреть конверсию каждого: клик, установка, регистрация, подтверждение личности, первая операция, повторная операция. Так видно, где теряются люди и кто отвечает за потерю: реклама, карточка в сторе, экран регистрации или служба безопасности.
| Этап воронки | Метрика | Что обычно ломается |
|---|---|---|
| Показ и клик | CTR, цена клика, цена установки | обещание объявления расходится с карточкой в сторе |
| Установка | конверсия карточки в установку | скриншоты без сценария, низкий рейтинг, мало отзывов |
| Регистрация | доля установок с регистрацией | длинная форма, код из СМС приходит с задержкой |
| Подтверждение личности | доля регистраций с пройденной идентификацией | непонятно, зачем паспорт, нет подсказок по фото документа |
| Первая операция | активация, время до первой операции | нет повода платить сразу, пустой экран после входа |
| Повторная операция | retention D1, D7, D30, DAU/MAU | нет поводов вернуться или push приходят слишком часто |
| Деньги | CAC, LTV, срок окупаемости | дешёвый трафик с низким удержанием |
Удержание считают по когортам: какая доля людей, установивших приложение в один день, вернулась на первый, седьмой и тридцатый день. DAU/MAU показывает, насколько продукт встроился в привычки. У платёжного приложения это отношение высокое, у сервиса страхования низкое, и сравнивать их между собой бессмысленно. Сравнивайте когорты одного продукта до и после изменений.
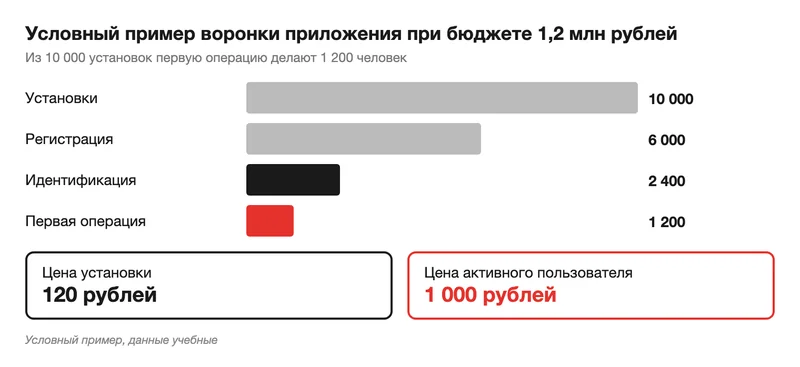
Главная денежная пара: стоимость привлечения клиента и его ценность за срок жизни. В финтехе CAC честнее считать на активного пользователя, который совершил первую операцию. Условный пример: из 10 000 установок регистрацию прошли 6 000 человек, идентификацию 2 400, первую операцию сделали 1 200. При бюджете 1,2 млн рублей установка обошлась в 120 рублей, активный пользователь в 1 000 рублей. Формулы и расчёт окупаемости собраны в статье о CAC и LTV. Тот же условный пример показан на схеме: четыре шага воронки с числом людей на каждом и цена установки рядом с ценой активного пользователя.
Те же метрики определяют выбор каналов. В крупных финтех-командах канал получает бюджет, если даёт объём, приводит аудиторию с высоким удержанием и позволяет быстро ставить эксперименты. Инструменты меняются каждый год, а логика остаётся прежней:
Пользователь все так же выбирает удобство, продукт все так же сильнее любого креатива, а классические метрики вроде CAC, LTV и retention до сих пор важнее любых модных инструментов.
Игорь Посталенко, руководитель онлайн-маркетинга группы «Т-Банк», в интервью ADPASS
Практическое правило отсюда простое. Прежде чем добавлять канал, проверьте, что воронка не течёт на регистрации и идентификации. Иначе каждый новый рубль в рекламе умножает потери, а цена активного пользователя растёт быстрее цены установки.
Как онбординг доводит пользователя до первой операции?
Онбординг продолжает рекламное объявление. Человек пришёл за конкретным обещанием: перевод без комиссии, кешбэк, бесплатный счёт для ИП. Первый экран после регистрации ведёт к этому обещанию за минимальное число шагов. Если объявление говорило о переводе, а приложение открывается витриной из двадцати продуктов, активация падает.
Подтверждение личности пугает меньше, когда объяснено, зачем оно нужно. Одна строка «Паспорт нужен, чтобы открыть счёт и защитить ваши деньги» снимает часть отказов. Помогают подсказки по фотографии документа, сохранение прогресса и возможность вернуться позже. Доступ к контактам, фото и геолокации запрашивайте в момент, когда функция действительно нужна, и объясняйте причину.
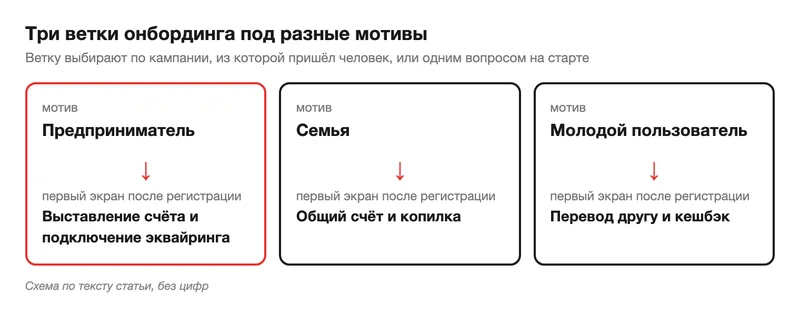
Разные мотивы требуют разных веток. Предпринимателю после регистрации покажите выставление счёта и подключение эквайринга, семье общий счёт и копилку, молодому пользователю перевод другу и кешбэк. Ветку выбирают по кампании, из которой пришёл человек, или одним вопросом на старте. Схема показывает эти три ветки: у каждой свой мотив и свой первый экран после регистрации.
Активацию закрепляет первый успех. Первый перевод, первый оплаченный счёт или первая покупка с кешбэком заканчиваются понятным подтверждением и подсказкой следующего шага. Если за сутки операции не было, уместно одно напоминание с конкретной пользой. Каскад из пяти сообщений в этот момент только раздражает.
ASO в RuStore, App Store, Google Play и AppGallery
Карточка приложения в сторе работает как посадочная страница. Российские пользователи ставят приложения из разных магазинов, поэтому карточки в RuStore и AppGallery нужны наравне с App Store и Google Play. Добавьте на собственный сайт страницу установки с прямыми ссылками на каждую карточку и QR-кодом для перехода с компьютера.
Поля карточки ограничены, и каждое слово в них на счету. В RuStore название занимает не более 30 символов, краткое описание до 80, подробное до 4000 символов, причём пользователь может свернуть его до 2 000. Разработчик выбирает до пяти поисковых тегов и загружает не менее трёх скриншотов для каждого типа устройства. В App Store название и подзаголовок ограничены 30 символами, скрытое поле ключевых слов 100 символами.
У RuStore есть и правила содержания. Требования стора к приложениям запрещают в названии и описании кликбейтные превосходные формулировки, эмодзи и спецсимволы, если они не часть бренда, злоупотребление ключевыми словами и заглавными буквами. Слово «официальный» допустимо, только если статус подтверждается документом.
Для финтеха важен раздел о финансовых и кредитных услугах. Приложениям, которые работают только с займами и кредитами, стор запрещает скрывать реальный диапазон ставок и итоговую переплату, показывать одну промо-ставку, обещать одобрение без отказов и требовать доступ к контактам, фото и геолокации без явной необходимости. Разрешены, по формулировке стора, банки и МФО с лицензией ЦБ, понятной итоговой переплатой и прозрачной идентификацией. Приложения с цифровыми финансовыми активами и цифровой валютой раскрывают риски, размещаются в категории «Финансы» и получают маркировку 18+.
Что проверить в карточке перед запуском рекламы:
- в названии бренд и главная функция, без превосходных степеней;
- первая строка описания повторяет обещание рекламного объявления;
- первые два скриншота показывают сценарий первой операции;
- отдельный скриншот объясняет защиту данных и вход по биометрии;
- у кредитных функций диапазон ставок и переплата видны в описании;
- на отзывы команда отвечает за сутки.
Отзывы и рейтинг влияют на конверсию карточки не меньше скриншотов. Просите оценку после успешной операции, когда у человека свежий хороший опыт. На негативные отзывы отвечайте по существу и без шаблонов: в финтехе их читают как сигнал, решает ли компания проблемы с деньгами.
Поиск, реклама и анализ конкурентов
Поисковый спрос в финтехе делится на брендовый и функциональный: «перевод за границу без комиссии», «счёт для ИП онлайн», «приложение для учёта расходов». В Яндекс Директе под такие запросы запускают поисковые кампании со страницей конкретной функции и кампании для продвижения приложений с оптимизацией на целевое действие. В РСЯ, VK Рекламе и Telegram Ads работают с охватом и ретаргетингом на тех, кто установил приложение и не дошёл до первой операции.
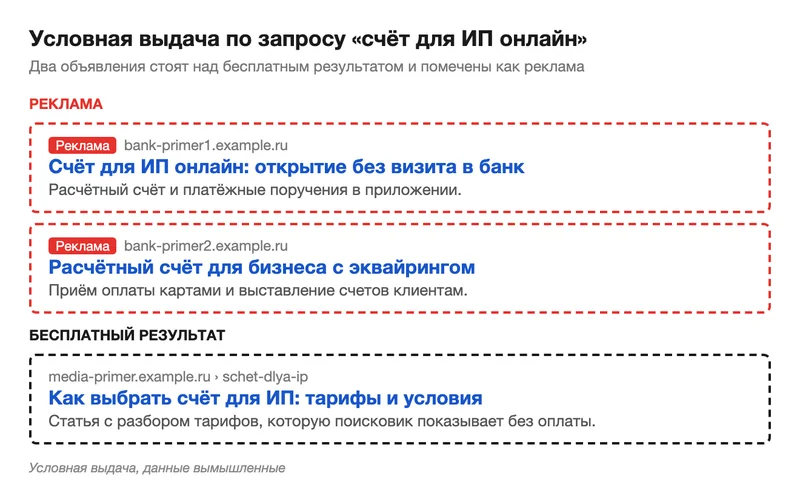
В выдаче Яндекса реклама занимает верхние позиции и отмечена пометкой, а органическое место приходится зарабатывать SEO. Для финтеха это труднее среднего: тема относится к YMYL, и поисковики внимательно смотрят на экспертность автора и прозрачность компании. На схеме условная выдача по запросу «счёт для ИП онлайн»: сверху два объявления с красной пометкой «Реклама», ниже один бесплатный результат.
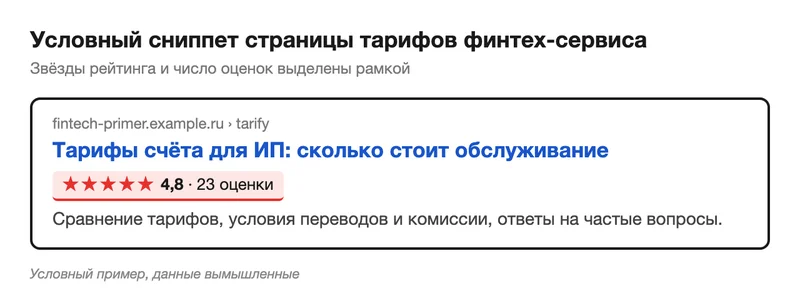
Расширенный сниппет с рейтингом, ценами или ответами заметнее обычного, поэтому разметку Schema.org стоит настроить на страницах продуктов, тарифов и вопросов. На схеме условный сниппет страницы тарифов: под заголовком выделена строка со звёздами рейтинга и числом оценок.
У брендового спроса в финтехе есть оборотная сторона. Запросы с названием банка или платёжного сервиса притягивают фишинговые сайты, поддельные «службы поддержки» и клоны приложений в неофициальных магазинах. Поэтому брендовая кампания в Директе нужна даже лидеру спроса: она закрывает верхнюю позицию официальным объявлением. Раз в неделю проверяйте выдачу и магазины приложений по названию бренда, жалуйтесь на клоны и давайте во всех каналах прямые ссылки на настоящее приложение.
| Канал | Задача | По чему оценивать |
|---|---|---|
| Поиск в Яндекс Директе | спрос на конкретную функцию | цена первой операции |
| Кампании для приложений | установки с оптимизацией на действие | доля установок с идентификацией |
| VK Реклама, Telegram Ads | охват и ретаргетинг | удержание когорты |
| Блогеры и Дзен | объяснение продукта и доверие | установки по промокоду |
| Партнёры и площадки сравнения | клиенты в момент потребности | LTV партнёрской когорты |
| Собственные in-app и push | активация и повторные операции | DAU/MAU, повторные операции |
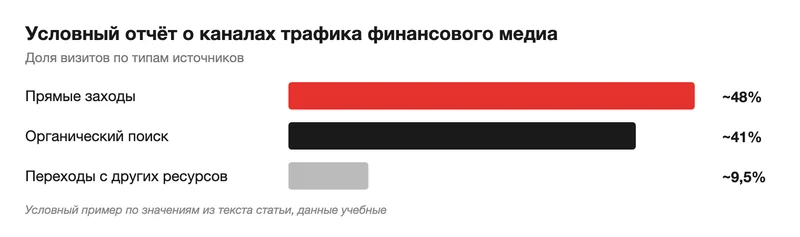
Конкурентов изучают сервисами анализа трафика. Срез по каналам трафика показывает, на чём держится конкурент: на бренде, SEO или партнёрах. По своему трафику точную картину дают Яндекс Метрика и AppMetrica. На схеме условный отчёт: почти половина визитов финансового медиа приходится на прямые заходы, около 41% на органический поиск, около 9,5% на переходы с других ресурсов.
Контент и доверие к безопасности
Финтех продаёт обещание, что деньги в безопасности, и это обещание нужно объяснять простым языком. Расскажите, как компания зарабатывает, какие комиссии платит пользователь, кто хранит деньги клиентов, как защищён вход и что делать после звонка мошенника. Страница безопасности, понятная тарифная сетка и раздел с реквизитами компании снимают больше возражений, чем рекламный слоган.
Обучающий контент приводит людей до того, как они ищут конкретный продукт. Статьи о бюджете, налоговых вычетах, защите от мошенников и выборе счёта для бизнеса публикуют на Дзене, в сообществе VK, в Telegram-канале и в разделе статей собственного сайта. Каждая статья заканчивается сценарием в приложении, который решает задачу читателя.
Короткие вертикальные видео хорошо объясняют функции: как перевести деньги по номеру телефона, как подключить эквайринг, чем финтех-сервис отличается от банка. В России их публикуют в VK Клипах, на Дзене и в Telegram. Удобный формат: одна задача, экран приложения и результат за минуту.
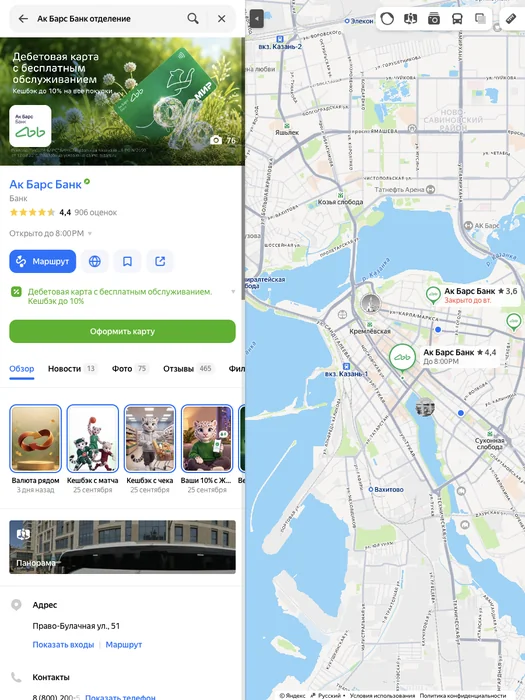
PR и упоминания в деловых СМИ добавляют вес бренду при запуске и при выходе на корпоративных клиентов. У компании с офисом или пунктом выдачи карт есть ещё один канал доверия, карточка организации на картах. В России эту роль играют Яндекс Бизнес и 2ГИС: заполненная карточка с отзывами подтверждает, что компания существует на самом деле. Так выглядит карточка банка на Яндекс Картах в Казани: рейтинг 4,4 по 906 оценкам, часы работы, кнопки маршрута и сайта, акция по дебетовой карте, истории и адрес, а рядом карта города с отделениями.
Удержание: push, in-app, email и SMS
Вернуть пользователя дешевле, чем привлечь заново, и собственное приложение становится для финтеха главным медиаканалом. В том же интервью Игорь Посталенко называет внутрисервисные in-app размещения направлением, которое дало качество аудитории, трудно покупаемое на стороне; рядом с ним Telegram и спецразмещения в маркетплейсах. О ренейминге «Т-Банка» в первый месяц знали 98% пользователей, и основной охват дали объяснения внутри приложения.
Сообщения делятся на сервисные и маркетинговые. Сервисные сообщения пользователь ждёт: подтверждение операции, зачисление, напоминание о платеже. Они формируют доверие и не должны тонуть в рекламе. Маркетинговые сообщения привязывают к поведению человека в приложении. Типовые триггеры:
- регистрация без идентификации: через сутки подсказка, что осталось одно действие;
- идентификация без первой операции: сценарий первой операции и бонус, если он есть;
- пауза после активного использования: новая функция под прежний сценарий;
- приближение платежа по кредиту или подписке: напоминание за несколько дней;
- крупное поступление на счёт: спокойное предложение накопительного счёта.
Частота важнее креатива. Ограничьте маркетинговые push одним или двумя в неделю, дайте настройку тем в профиле и следите за отключением уведомлений как за метрикой: отключённые push закрывают канал надолго. Для email и SMS собирайте отдельное согласие на рекламные сообщения и храните его вместе с датой и каналом подписки.
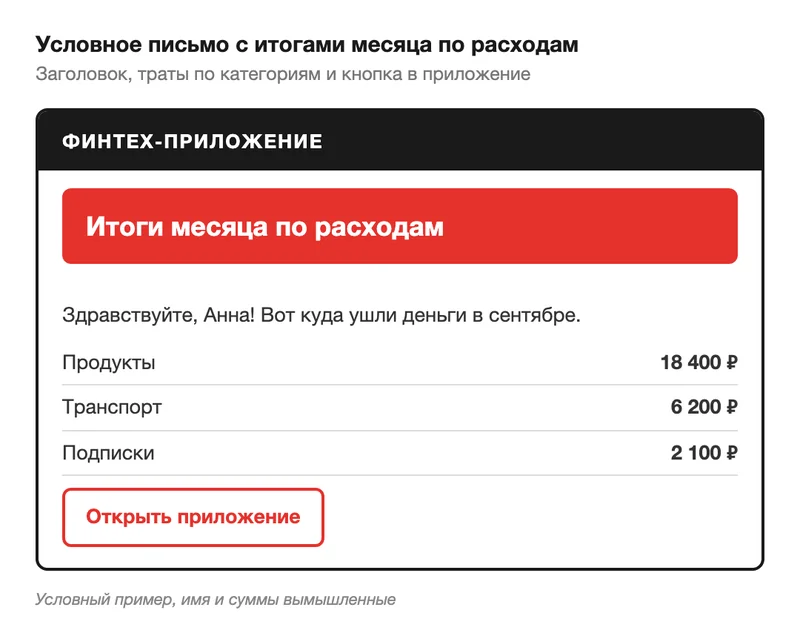
Email подходит для длинных объяснений: итоги месяца по расходам, новые тарифы, обучающие серии. Шаблон экономит время дизайна, а текст письма всё равно пишут под конкретный сегмент. На схеме условное письмо с итогами месяца по расходам: заголовок, траты по категориям и кнопка для перехода в приложение.
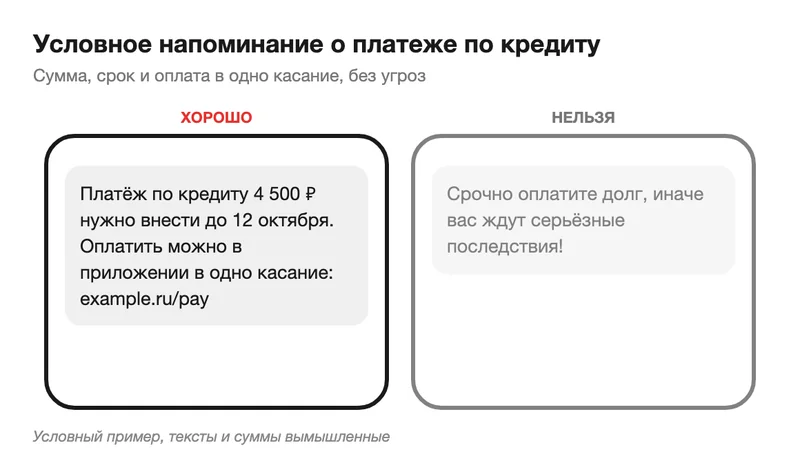
SMS остаётся каналом для срочного: коды подтверждения, напоминания о платеже, предупреждения о подозрительной операции. Хорошее напоминание называет сумму, срок и способ оплаты в одно касание и обходится без угроз. На схеме два условных сообщения: подходящее с суммой, сроком и ссылкой на оплату и неподходящее с угрозой.
Геймификация (челленджи накоплений, уровни кешбэка, прогресс по финансовой цели) повышает частоту возвратов, когда механика связана с полезным действием. Награда за пустые клики приводит охотников за бонусами, которые уходят вместе с последней акцией.
Рефералы, блогеры и партнёрские сети
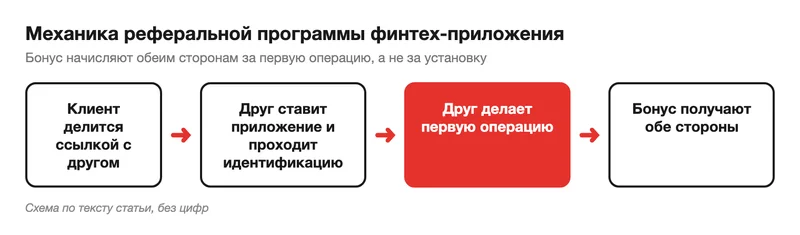
Реферальная программа в финтехе работает, потому что финансовые сервисы советуют тем, кто доверяет советчику: друзьям, родственникам, коллегам. Бонус получают обе стороны, и начисляют его за первую операцию или оборот: награда за установку притягивает фрод. Довольный клиент видит предложение в момент, когда готов рекомендовать. На схеме условная механика: друг переходит по ссылке, проходит идентификацию, делает первую операцию, и бонус получают обе стороны.
CPA-сети и партнёрские программы дают объём, но требуют контроля. В том же интервью ADPASS сказано, что CPA теперь «про антифрод и качество», а дешёвый перформанс, серый арбитраж и мотивированный трафик потеряли качество. Платите за действие после идентификации, держите холд перед выплатой, сравнивайте удержание когорт по партнёрам и отключайте партнёров с аномальной долей отказов на подтверждении личности.
Блогеры объясняют финтех-продукт живым языком и дают доверие, которого нет у баннера. Для финансовой темы выбирайте авторов, которые сами пользуются продуктом и готовы показать реальный сценарий в приложении. Интеграции в Telegram, VK и на Дзене подчиняются общим правилам интернет-рекламы: статья 18.1 закона «О рекламе» требует пометку «реклама» с указанием рекламодателя, а распространять такую рекламу можно только после присвоения ей идентификатора через оператора рекламных данных.
Отдельный партнёрский канал дают каталоги и площадки сравнения. В России похожую роль играют площадки сравнения финансовых продуктов вроде Банки.ру и Сравни.ру. Они приводят людей, которые уже выбирают между предложениями, поэтому условия в карточке продукта должны совпадать с условиями в приложении.
Партнёрства и API-интеграции
Встроенные финансы растут через чужие интерфейсы: оплата частями в интернет-магазине, счёт для продавца маркетплейса, эквайринг внутри CRM, выплаты самозанятым через платформу. Партнёр становится каналом, где клиент появляется в момент потребности, без борьбы за внимание в рекламной ленте.
Схема ниже показывает типичных партнёров финтеха: поставщики технологий, финансовые организации, сервисы комплаенса, платёжные процессоры, кибербезопасность, аналитика данных, блокчейн-проекты. Каждая группа даёт свой тип сделки, от совместного продукта с банком до интеграции с бухгалтерским сервисом.
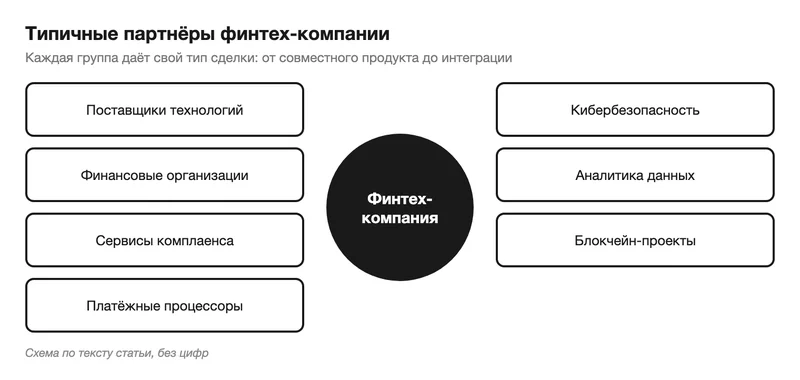
API здесь тоже маркетинг. Открытая документация, песочница с тестовыми ключами, примеры кода и понятные тарифы сокращают путь от интереса разработчика партнёра до первой интеграции. Публикуйте кейсы интеграций, держите страницу статуса сервиса и считайте воронку партнёров так же, как пользовательскую: заявка, тестовый доступ, первая боевая транзакция, оборот.
Кандидатов в партнёры ищут по пересечению аудитории. Отчёт о пути аудитории в сервисе анализа трафика показывает, откуда приходят посетители и куда уходят после визита. Площадки, куда уходит ваша аудитория, и медиа, откуда приходят клиенты конкурентов, становятся кандидатами для спецпроектов. Совместный продукт запускайте с общими метриками и общим антифродом.
Как продавать B2B-финтех компаниям?
B2B-финтех продаёт эквайринг, расчётные счета, платёжные шлюзы, бухгалтерию и сервисы выплат. Решение принимают несколько человек, и у каждого свой вопрос:
- собственник или финансовый директор: сколько стоит и что сэкономит;
- бухгалтер: как сервис встроится в учёт и отчётность;
- безопасность и IT: где данные, как устроены доступы и интеграция;
- операционный руководитель: сколько времени займёт переход.
Для каждого готовят свой материал: калькулятор экономии, инструкцию по выгрузке в учётную систему, описание защиты данных, план перехода по дням. Демо и пилот на части оборота снимают риск для клиента. Каналы и воронка для корпоративных клиентов подробно разобраны в материале про B2B-маркетинг.
Как продуктовая работа двигает метрики, показывает кейс МТС Банк Бизнес, онлайн-банка для малого бизнеса. Продакт-лид проекта Альберт Геворкян лично оформил ИП в банках топ-5 и прошёл путь клиента в каждом, провёл с исследователями карточную сортировку с предпринимателями и бухгалтерами, разобрал обращения в поддержку и сам обзвонил часть клиентов. Новый интерфейс выпускали десятью итерациями, по порции каждые две недели, чтобы не шокировать пользователей.
За год NPS вырос на 50%, удержание тоже на 50%, продажи внутри платформы прибавили 7 п.п., доля цифровых продаж 25 п.п. Time-to-market сократился с 3 месяцев до 2-3 недель. Для маркетолога B2B-финтеха вывод прямой: исследование клиента и удобство продукта дают рост, который рекламой не купить.
Что закон требует от рекламы финтех-продукта?
Если приложение оказывает финансовую услугу (платежи, кредиты, вклады, инвестиции, страхование), его реклама подчиняется статье 28 закона «О рекламе». Закон требует указывать наименование или имя лица, оказывающего услугу (ч. 1), запрещает гарантии и обещания будущей доходности, в том числе основанные на прошлых показателях (ч. 2 п. 1), и умалчивание об иных условиях, влияющих на доходы или расходы клиента, если хотя бы одно такое условие названо (ч. 2 п. 2). Рекламировать услугу, для которой нужна лицензия, запись в реестре или членство в СРО, можно только у лица, которое этим требованиям соответствует (ч. 14).
Для кредитных функций в той же статье действует отдельный блок. Правило ч. 2 п. 2 на рекламу потребительского кредита не распространяется. Если такая реклама называет хотя бы одно условие, влияющее на полную стоимость кредита, она содержит предупреждение «Изучите все условия кредита (займа)» со ссылкой на раздел сайта кредитора либо все такие условия (ч. 2.1). Предупреждение «Оценивайте свои финансовые возможности и риски» обязательно для рекламы потребительского кредита в любом случае (ч. 3.1).
Для финтех-команды отсюда практический вывод: одни и те же условия продукта звучат в объявлениях, карточке стора, рассылке и промо-экранах приложения, и пишут их разные люди. Удобно держать единый реестр формулировок и сверять с ним каждый новый макет:
- полное наименование компании и номер лицензии или записи в реестре;
- ставки, комиссии и полная стоимость кредита в том виде, в каком они звучат в договоре;
- обязательные предупреждения и их размер для каждого формата;
- запрещённые обороты: обещания доходности, одобрения без отказов, превосходные степени;
- дата последней проверки юристом и владелец формулировки.
Если в приложении есть цифровые финансовые активы, реклама обязана указывать, что они высокорискованные (ст. 29.1), а цифровые валюты в действующей редакции закона входят в перечень объектов, реклама которых не допускается (п. 13 ст. 7). Что можно и нельзя рекламировать криптопроектам после смены правил, разбираем в отдельном материале о маркетинге криптопроектов.
Подробно требования к рекламе банков, страховых компаний и МФО, включая размещение предупреждений и проверку лицензии, собраны в статье о маркетинге финансовых услуг. Материал не заменяет юридическую, финансовую или инвестиционную консультацию и не содержит рекомендаций покупать какие-либо активы. Макеты рекламы и тексты карточек в сторах перед запуском стоит проверить с юристом.
Частые вопросы
Что такое финтех простыми словами?
Финтех, или финансовые технологии, это цифровые сервисы для операций с деньгами: платежи и переводы в приложении, онлайн-кредиты, инвестиции через смартфон, онлайн-бухгалтерия, эквайринг и кошельки. От привычных финансовых услуг финтех отличает то, что весь путь клиента проходит в интерфейсе без визита в офис, а продукт обновляется так же часто, как любое приложение.
Какие продукты относятся к финтеху?
К финтеху относят мобильные банки и необанки, платёжные сервисы и кошельки, быстрые переводы, онлайн-кредитование и оплату частями, инвестиционные приложения, страховые онлайн-сервисы, онлайн-бухгалтерию, эквайринг и платёжные шлюзы для бизнеса, сервисы выплат самозанятым. Сюда же входят технологии для самих финансовых организаций: скоринг, антифрод и удалённая идентификация клиентов.
Чем финтех-компания отличается от банка?
Банк работает по банковской лицензии, принимает вклады и выдаёт кредиты со своего баланса. Финтех-компания чаще строит технологию и интерфейс: платёжный сервис, приложение для инвестиций, сервис учёта. Многие финтех-продукты работают в партнёрстве с банком или под лицензией своей группы, а крупные банки сами развивают финтех-направления и собственные приложения.
Какие инструменты использует финансовый маркетинг?
Основные инструменты: поисковая реклама в Яндекс Директе, кампании для приложений, VK Реклама и Telegram Ads, SEO и обучающий контент, работа с карточками в сторах, push, email и SMS для удержания, реферальные и партнёрские программы, блогеры с маркировкой рекламы. Для финтеха к ним добавляются продуктовая аналитика, онбординг и отдельная проверка рекламных формулировок на соответствие закону.
Дата публикации:
Задать вопрос
Вопросы и ответы
Пока нет опубликованных вопросов. Задайте первый — после модерации он появится здесь.
Вам также может понравиться
Все статьи
Интернет-маркетинг
Реклама криптопроекта в России: что можно продвигать и где
Что запрещено в рекламе криптовалют по новым правилам, что можно с предупреждениями о риске, как модерируют Директ и VK и какие каналы остаются.
Интернет-маркетинг
Реклама финансовых услуг: маркетинг банка, страховщика и брокера
Как привлекать клиентов в банк, страховую или брокерскую компанию: Директ, карты, маркетплейсы, партнёры, CRM и требования статьи 28 закона о рекламе.
Интернет-маркетинг
Методы продвижения стартапа: как проверить спрос и найти клиентов
Как стартапу проверить спрос до запуска, тестировать каналы на малом бюджете, считать CAC и LTV и понять, когда пора масштабировать маркетинг.
Интернет-маркетинг
Стоимость привлечения клиента: как считать CAC и LTV/CAC
Как посчитать CAC по простой и полной формуле, по каналам и когортам, какое соотношение LTV/CAC нормально и какие ошибки занижают стоимость клиента.