
Маркетинг кредитного кооператива: как привлекать пайщиков легально
Кредитный потребительский кооператив продаёт членство: человек вступает в пайщики и только после этого может взять заём или передать сбережения. Поэтому реклама КПК проходит двойную проверку: закон о кредитной кооперации и статью 28 закона «О рекламе», а ещё недоверчивый взгляд людей, которые помнят финансовые пирамиды под вывеской кооператива.
Чем кредитный кооператив отличается от банка в глазах клиента?
Американские кредитные союзы продвигают себя одной формулой: участник одновременно владелец. У такой организации нет акционеров, которым нужна прибыль, она объединяет людей, которые вместе копят и дают друг другу в долг. Российский КПК устроен похоже, и в этом его главный рекламный аргумент и главное ограничение.
Статья 3 закона «О кредитной кооперации» называет кооператив некоммерческой организацией, которая организует финансовую взаимопомощь пайщиков, выдаёт займы членам кооператива и ограничивает участие в своей деятельности тех, кто в него не вступил. Отсюда простое следствие для маркетинга: продукт для внешнего человека один, это вступление. Займы, сбережения, собрания и отчёты появляются уже после него.
Слово «вклад» кооперативу лучше не использовать вообще, так называют банковский продукт. Пайщик передаёт кооперативу личные сбережения, получает за это плату, участвует в общем собрании и при убытках может докладывать дополнительные взносы. Честная реклама рассказывает об этом сразу, потому что недосказанность здесь воспринимается как попытка что-то скрыть.
Кооператив часто путают с микрофинансовой организацией, и это стоит разводить в каждом тексте. МФО выдаёт займы любому подходящему клиенту, а в КПК заём получают только те, кто вступил в кооператив и заплатил паевой взнос. Отсюда другой тон: кооператив зовёт в сообщество, где решения принимают сами пайщики.
Аудитория у кооператива уже банковской и почти всегда привязана к месту или профессии:
- действующие пайщики, которых нужно удерживать и вовлекать в жизнь кооператива;
- жители района или города, которым нужен небольшой заём без долгих банковских проверок;
- коллеги по профессии или отрасли, если кооператив создан по профессиональному принципу;
- фермеры и семьи с личным подсобным хозяйством, если речь о сельскохозяйственном кооперативе;
- родственники и друзья пайщиков, которые доверяют им больше, чем любой рекламе.
Общие приёмы продвижения банка, страховщика или брокера разобраны в материале о маркетинге финансовых услуг. Кооперативу подходит только часть из них. Он конкурирует доверием, а у банка обычно есть запас лицензий, капитала и узнаваемости, которого нет у небольшого КПК из районного центра.
Как будущий пайщик проверяет кооператив
Перед вступлением люди ищут реестр кредитных потребительских кооперативов, пишут в поиске «кпк риски» и «кпк центробанк», читают памятки о том, как отличить кооператив от пирамиды. Под КПК действительно иногда маскируются финансовые пирамиды и мошенники, поэтому любой новый кооператив проверяют строже, чем банк с известным именем.
Набор проверок повторяется из памятки в памятку. В названии должна стоять организационно-правовая форма КПК или СКПК, кооператив должен быть в реестре Банка России и состоять в саморегулируемой организации, а устав и положения нужно показать до вступления. Сбережения в кооперативе не входят в систему страхования вкладов, и грамотный пайщик это знает.
Маркетологу стоит внимательно прочитать разделы о тревожных признаках. Почти все они описывают рекламные приёмы: агрессивный маркетинг и призывы внести сбережения как можно скорее, неоправданно выгодные акции, обещания высокого дохода, фразы про государственную страховку, бонусы за приглашённых вкладчиков, работу сразу в трёх и более регионах. Управляющий Отделением Красноярск Банка России в интервью о кредитной кооперации связывает рекламу с риском пирамиды напрямую.
Когда КПК разворачивает агрессивную рекламу, начинает активно привлекать новых членов, в том числе с помощью программ лояльности для пайщиков, которые приведут друзей и знакомых, - это тревожный сигнал
Сергей Журавлев, управляющий Отделением Красноярск Банка России, в том же интервью
Получается, что каждое объявление кооператива будущий пайщик сверяет с чек-листом мошенничества. Проходит его реклама, которая продаёт членство, показывает реестр и СРО и работает в своей территории. Таблица ниже переводит тревожные признаки в формулировки, которые их снимают.
| Что настораживает пайщика | Почему | Как сказать иначе |
|---|---|---|
| «Вклады под высокий процент» | Вклады принимают банки, процент без условий похож на приманку | Сбережения пайщиков, ставка рядом со сроком, суммой и ссылкой на положение |
| «Застраховано государством» | Сбережения в КПК не входят в систему страхования вкладов | Объяснение, как устроены компенсационный фонд СРО и резервы кооператива |
| «Гарантированный доход» | Обещания доходности в рекламе финансовых услуг запрещены | Условия договора и честный рассказ о рисках |
| «Приведи друга и получи бонус» | Деньги за новых вкладчиков считаются признаком пирамиды | Приглашение на открытое собрание или консультацию без вознаграждения |
| «Успейте до конца недели» | Срочность мешает прочитать устав и договор | Предложение спокойно изучить документы и задать вопросы |
| Реклама на всю страну | Территориальный КПК работает в одном или двух граничащих регионах | Геотаргетинг только на территорию из устава |
| Нет полного наименования и номера СРО | Кооператив нельзя проверить | Полное наименование, ИНН, номер в реестре и название СРО |
Ещё один тихий сигнал даёт визуальный стиль. Яркие баннеры с монетами, ракетами и стрелками вверх пришли из рекламы криптовалют и инвестиционных платформ, и человек, который видел крах пирамид в своём городе, считывает их мгновенно.
Кооперативу честнее показывать лица председателя и сотрудников, вход в офис, фотографии с общего собрания и отчёты. Такие материалы сложно подделать, и они сразу отвечают на вопрос, кто стоит за организацией.
Что закон разрешает говорить в рекламе КПК
Регулирует кредитную кооперацию Банк России, так прямо сказано в статье 5 закона о кредитной кооперации. Он ведёт реестр кооперативов, проверяет их и может предписанием ограничить привлечение денег и приём новых членов, поэтому номер в реестре в рекламе работает как документ, который любой может проверить.
По статье 35 того же закона кооперативы, кроме кооперативов второго уровня, вступают в саморегулируемую организацию в сфере финансового рынка. До приёма в СРО кооператив, в частности, не вправе привлекать денежные средства пайщиков. Рекламировать сбережения кооперативу без членства в СРО бессмысленно и опасно, а площадки вроде Директа без свидетельства о членстве объявления не пропустят.
Требования к самой рекламе собраны в статье 28 закона «О рекламе». Для кооператива из неё вытекают четыре правила:
- в рекламе финансовой услуги указывается наименование лица, которое её оказывает, то есть полное имя КПК с организационно-правовой формой;
- реклама не может обещать будущую доходность, в том числе ссылаясь на прошлые результаты;
- если названо хотя бы одно условие, от которого зависит доход пайщика, нужно раскрыть и остальные: срок, сумму, взносы;
- услуги, для которых нужно членство в СРО или запись в реестре, рекламируются только пока эти условия выполняются.
Как выглядит нарушение, видно по решению Челябинского УФАС. Кооператив рекламировал «увеличение вкладов до 40% годовых», но срока и суммы в рекламе не было. Кроме того, текст читался так, будто услуги оказываются неопределённому кругу лиц, хотя пользоваться ими могут только члены кооператива.
Отсюда рабочие формулировки. Вместо «вкладов» пишите «сбережения пайщиков», в каждом объявлении уточняйте, что услуги доступны только членам кооператива, а рядом со ставкой ставьте срок, минимальную сумму и размер взносов. Актуальные ставки и условия держите на виду в офисе и на официальном сайте, чтобы реклама вела на страницу, где всё написано полностью.
Этот раздел не заменяет юридическую, финансовую или инвестиционную консультацию. Требования к рекламе меняются и зависят от формата, поэтому макеты и тексты объявлений стоит согласовать с юристом кооператива или СРО до запуска.
Кому продвигать кооператив: принцип объединения и территория
Кооператив объединяет людей по территориальному, профессиональному или социальному принципу. В той же статье 3 закона о кредитной кооперации есть предел: членов, которые не соответствуют принципу объединения, может быть не больше 10% от всех пайщиков или тысячи человек, смотря что меньше. Для маркетолога это готовое определение целевой аудитории, записанное в уставе.
Территорию ограничивает и статья 7 закона. Первые три года кооператив, который объединяет людей по территориальному принципу, работает в одном или двух граничащих муниципальных образованиях, позже в одном или двух граничащих субъектах. Значит, геотаргетинг рекламы совпадает с территорией из устава. Показы на всю страну тратят бюджет и вдобавок похожи на тревожный признак про работу в трёх регионах.
Профессиональный кооператив ищет аудиторию через работодателя, профсоюз, отраслевую ассоциацию, чаты коллег. Сельскохозяйственный кооператив работает с фермерами района, сельскими администрациями и поставщиками техники. Социальный принцип подходит, например, для объединений пенсионеров или многодетных семей, и тогда каналами становятся советы ветеранов и родительские сообщества.
Как доверие распространяется по такому кругу, хорошо видно на примере одного регионального кооператива. Его создавали при поддержке ветеранских организаций органов внутренних дел, и первые сберегатели знали друг друга лично: где работает другой пайщик и насколько он ответственный. Спустя годы туда стали вступать родственники и друзья, которые сначала присмотрелись к первым участникам.
Маркетинг такого кооператива сводится к тому, чтобы дать пайщикам поводы рассказывать о нём: понятный отчёт, приглашение на собрание, памятку для родственников. Платить за каждого приведённого сберегателя при этом нельзя, иначе нормальная рекомендация превращается в признак пирамиды.
Сайт и контент, которые объясняют, как работает КПК
Сайт кооператива нужен прежде всего для проверки, продажи начинаются после неё. Человек приходит из рекламы, с карт или по совету знакомого и за минуту ищет ответы на вопросы из памяток. Если ответов нет, он уходит искать отзывы и находит их уже без вас.
- первый экран: полное наименование, пометка «услуги только для пайщиков», номер в реестре Банка России и название СРО;
- раздел «Как вступить»: шаги, список документов, размер вступительного, паевого и членского взносов;
- документы: устав, положения о порядке привлечения средств и выдачи займов, отчёты общего собрания;
- ставки и условия по займам и сбережениям с датой обновления;
- ответы на неудобные вопросы: что будет при убытках, как выйти из кооператива и вернуть паевой взнос;
- офисы с адресами, часами работы и фотографиями входа.
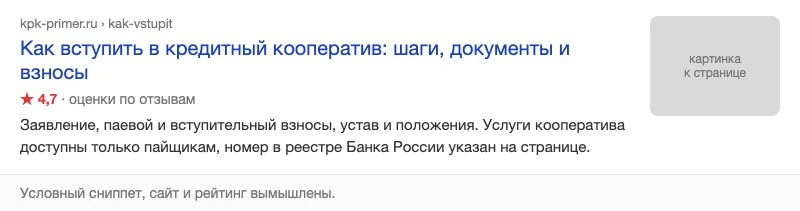
Контент-план удобно собрать из поисковых запросов. Люди ищут, кто такой пайщик, как вступить в кооператив, чем КПК отличается от банка и какие у него риски. Под каждый вопрос нужна отдельная страница или статья, и честный разбор рисков вызывает больше доверия, чем любой обещанный процент. Поисковики выделяют такие страницы в выдаче, если страница размечена данными об организации и отзывах. Так выглядит условный сниппет: у страницы кооператива есть строка с оценкой по отзывам.
Объяснять устройство кооператива проще видео. Ролик на минуту о том, что такое паевой взнос, экскурсия по офису, ответы председателя на вопросы пайщиков снимают больше сомнений, чем страница текста. Короткие ролики подходят для VK Видео, клипов ВКонтакте и Дзена, длинные разборы можно выкладывать туда же и на Rutube. Заставка такого ролика держится на трёх надписях: пайщик голосует на собрании, видит отчёты и влияет на решения.
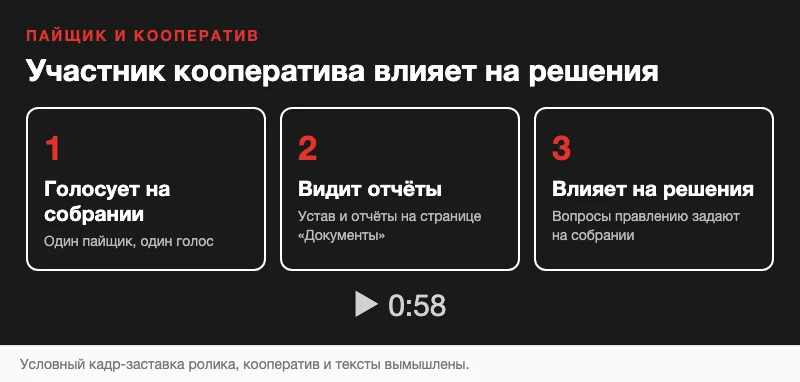
Идея «участник равен владельцу» из американских роликов хорошо переводится на русский язык: пайщик голосует на общем собрании, видит отчёты и влияет на решения. Это отличает кооператив от банка лучше любого слогана, и такой ролик стоит закрепить на главной странице и в сообществах.
Отдельно продумайте путь от первого визита до вступления. Страница «Как вступить» должна заканчиваться понятным действием: записаться на консультацию, задать вопрос в мессенджере, позвонить в ближайший офис. Форма с десятком полей отпугивает, достаточно имени, телефона и удобного времени для звонка.
Офисы на Яндекс Картах и 2ГИС: карточка, отзывы, агрегаторы
Кооператив почти всегда работает в конкретном городе, поэтому значительная часть новых пайщиков приходит из карт. В Яндекс Картах по запросу «кредитный потребительский кооператив» в Красноярске слева идёт список организаций со статусом работы, адресом и фотографией, справа карта с метками, а над списком есть кнопка «Данные Банка России».
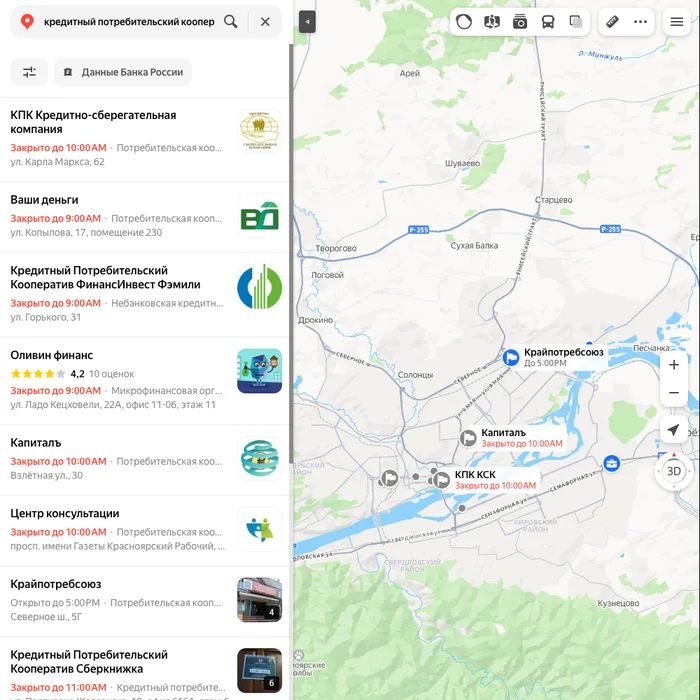
В 2ГИС картина похожая, и человек выбирает по рейтингу, фотографиям и отзывам. Карточку заполняют в Яндекс Бизнесе и в личном кабинете 2ГИС: полное наименование с формой КПК, рубрика, часы, телефоны, фотографии фасада, входа и зала, ссылка на страницу с документами. Подробная инструкция по локальному продвижению есть в статье о SEO для локального бизнеса. Так выглядит карточка одного красноярского кооператива: в ней есть рубрика «Кредитные потребительские кооперативы», адрес, фотографии вывески с часами работы и входа, но телефон не указан и отзывов ещё нет.
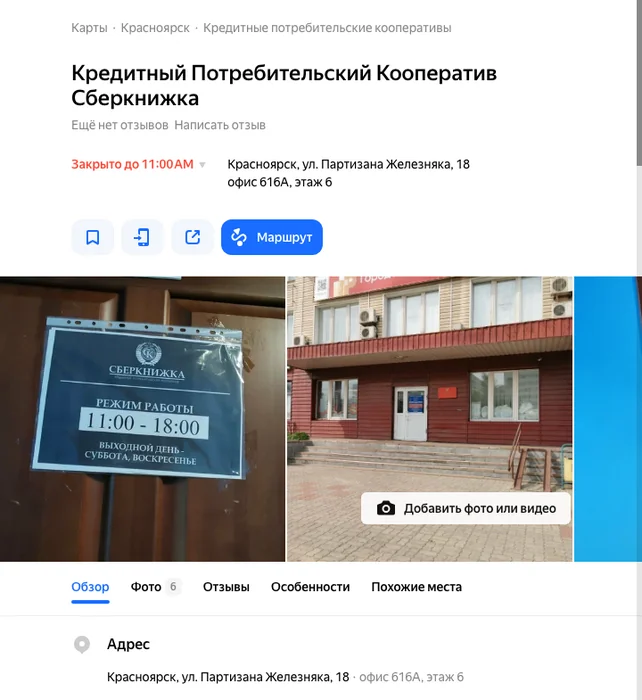
Для кооператива в карточке есть детали, которых нет у обычного бизнеса. Выберите рубрику кредитного кооператива, чтобы карточка не попадала в выдачу банков и не собирала отзывы людей, которые искали вклад. Добавьте в фотографии вывеску с полным наименованием и свидетельство о членстве в СРО: пайщик, который проверяет кооператив, найдёт ответ прямо на картах.
Если у кооператива несколько офисов, у каждого должна быть своя карточка с собственными часами и телефоном, а в разделе контактов своя страница. Как вести такую сеть без дублей и путаницы, разобрано в материале о продвижении компании с филиалами.
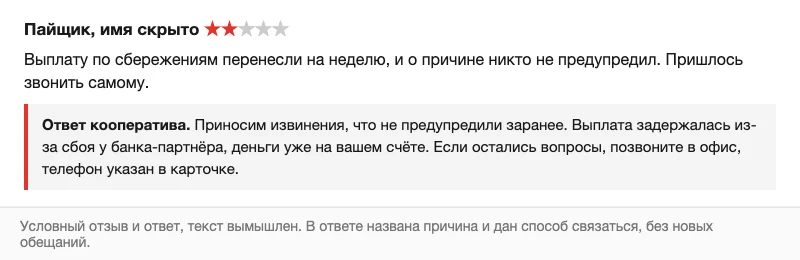
Отзывы для кооператива важнее, чем для магазина. Отвечайте на каждый, особенно на жалобы о задержке выплат: без ответа такой отзыв читается как первый признак проблем. Голос пайщика, который состоит в кооперативе много лет, работает сильнее любой рекламы, поэтому давних участников стоит вежливо попросить написать пару слов. Условный отзыв показывает, как отвечать на жалобу о задержке выплаты: в ответе названа причина и дан способ связаться.
Кроме карт, о кооперативе пишут на отзовиках, финансовых порталах и в городских пабликах. Раз в неделю проверяйте упоминания по названию и ИНН и отвечайте там, где задают вопросы. Каталоги и подборки кредитных организаций люди читают так же внимательно, как карты.
Платная реклама: Директ, VK Реклама и Telegram без обещаний доходности
Для кооператива поиск хорош тем, что человек сам пишет, что ищет: кредитный кооператив в своём городе, как вступить, где взять небольшой заём. Объявления в поиске стоят над бесплатной выдачей и помечены как реклама, это видно на условной выдаче по запросу «как вступить в кредитный кооператив».
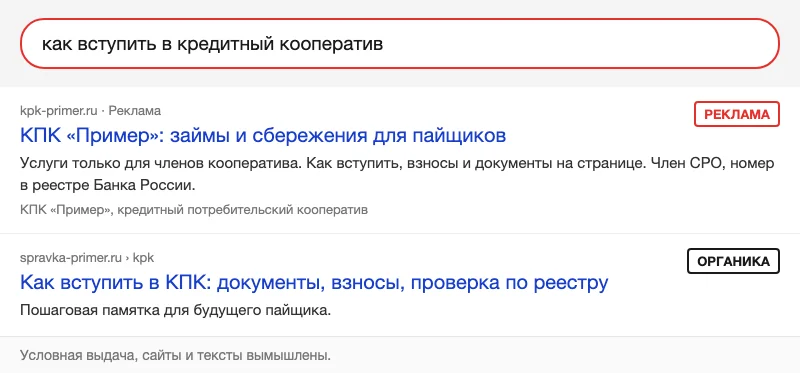
Перед запуском изучите требования Яндекс Директа к кредитным кооперативам. Для размещения нужна копия свидетельства о членстве в саморегулируемой организации кредитных потребительских кооперативов, а объявления о микрозаймах кооператива должны явно указывать, что их получают только члены кооператива. В той же справке сказано, что в объявлениях об инвестировании в небанковские организации нельзя упоминать вклады, а графические объявления должны содержать наименование и организационно-правовую форму.
Геотаргетинг ограничьте территорией из устава. Ключевые фразы берите из информационных и брендовых запросов, фразы вроде «вклад под высокий процент» лучше добавить в минус-слова: они приводят людей, которым нужен банк, и провоцируют неверные формулировки. Креативы делайте без монет, ракет и стрелок вверх.
Безопасное объявление строится от членства. Например: «КПК „Название“. Займы и сбережения для жителей района, только для пайщиков. Как вступить, взносы и документы на странице кооператива. Член СРО, номер в реестре». Ставку в такой текст лучше не выносить: короткое объявление не вместит все условия, от которых зависит доход.
VK Реклама и посевы в Telegram позволяют выбрать город, интересы и сообщества профессии. Интернет-реклама при этом маркируется по статье 18.1 закона «О рекламе»: пометка «реклама», указание на рекламодателя и идентификатор, который выдаёт оператор рекламных данных. Правило касается и постов у блогеров, и посевов в чужих каналах.
Офлайн для кооператива по-прежнему работает: районная газета, местное телевидение, листовки в офисе работодателя-партнёра, спонсорство городских мероприятий. Требования к содержанию у этих форматов те же, что и в интернете.
Как привлекать пайщиков через сообщество и рекомендации?
Telegram-канал и группа ВКонтакте для кооператива служат витриной открытости. В них публикуют отчёты и решения собраний, объявления о встречах, разборы финансовой грамотности и ответы на вопросы пайщиков. Один полезный пост, который разошёлся по местным пабликам, может дать всплеск переходов больше месячной рекламы.
Рубрики для канала подсказывают сами вопросы пайщиков: разбор одной строки отчёта, ответы председателя, истории участников с их согласия, изменения в законе простыми словами, напоминания о сроках собраний. Такие посты пересылают родственникам, и канал постепенно становится вторым офисом кооператива.
Рекомендации для кооператива естественны, но денежный бонус за каждого нового вкладчика пайщики узнают как схему пирамиды. Лучше дать участнику повод привести человека: приглашение на открытое собрание, консультацию вдвоём, печатную памятку о том, как проверить кооператив. Розыгрыши и конкурсы за вступление тоже лучше не проводить, так обычно заманивают пирамиды.
Мероприятия работают, если они полезны сами по себе. Общее собрание можно превратить в открытую встречу с отчётом и ответами на вопросы, в офисе устроить день открытых дверей, в школе или библиотеке провести лекцию о финансовой грамотности. Сельскохозяйственный кооператив выступает на районных ярмарках и встречах фермеров. Круг тех, кто может приводить пайщиков, показывает схема: работодатели и профсоюзы, отраслевые ассоциации, бухгалтерские фирмы, местные власти, библиотеки и школы.
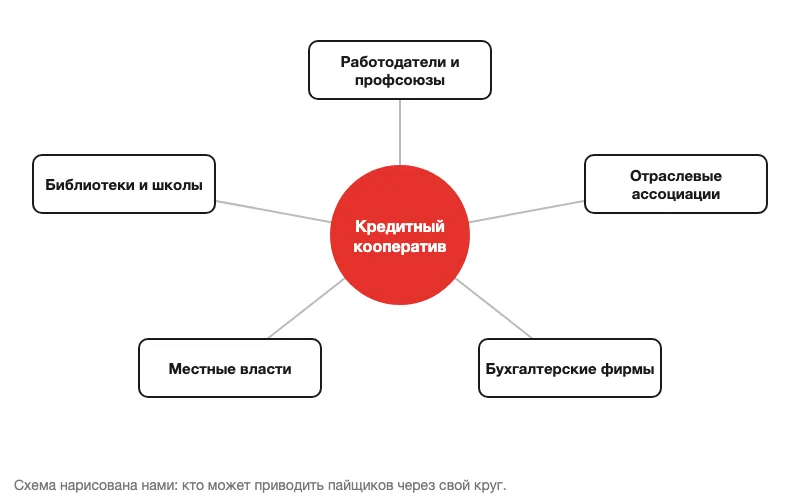
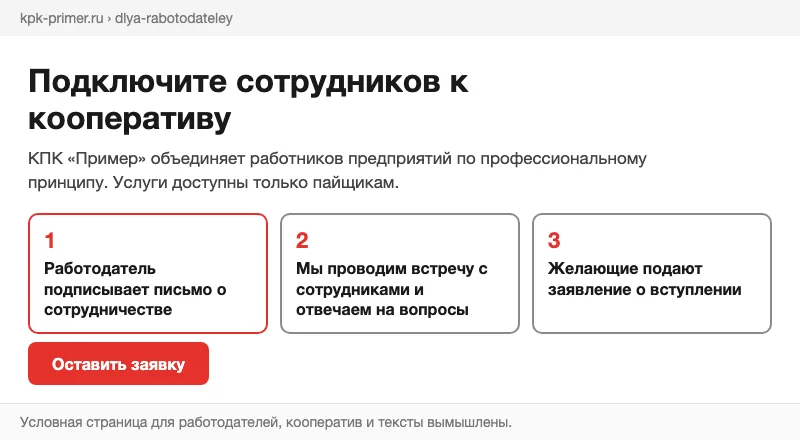
Партнёрства подсказывает принцип объединения. Для профессионального кооператива главный партнёр работодатель: американские кредитные союзы прямо приглашают компании подключить сотрудников. Российскому КПК подойдут профсоюзы, отраслевые ассоциации, бухгалтерские фирмы, через которые приходят предприниматели, и местные власти. Работодателю хватит одной страницы: на условном примере заголовок «Подключите сотрудников к кооперативу», три шага и кнопка «Оставить заявку».
Местные блогеры и лидеры мнений тоже работают, если их аудитория живёт в вашей территории. Блогер не может обещать доходность от имени кооператива. Его пост маркируется так же, как любая реклама в интернете.
Рассылки и SMS для тех, кто уже вступил
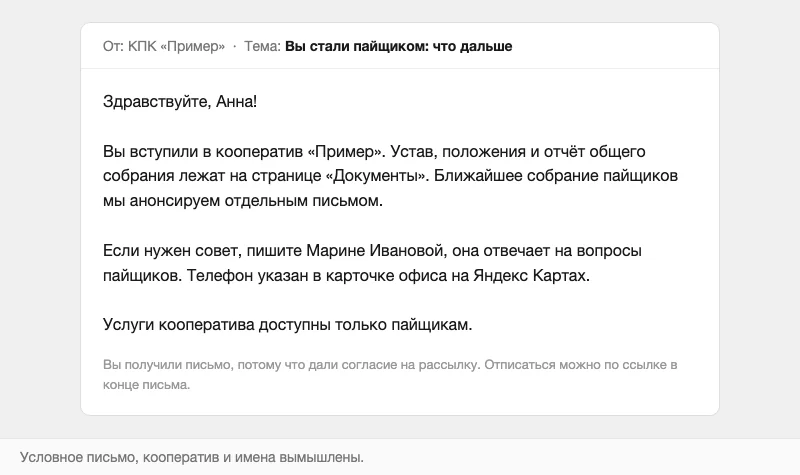
Американские кредитные союзы продают участникам карты, счета и кредиты, отсюда письма с подарками за покупки по карте. У российского кооператива продуктовая линейка уже, и рассылка нужна прежде всего для удержания и открытости. Условное письмо новому пайщику показывает нужный тон: приветствие, где лежат устав и отчёт, контакт сотрудника.
Сегментируйте базу хотя бы на три группы: новые пайщики, заёмщики и сберегатели. Каждой группе нужны свои письма: отчёт за квартал, приглашение на собрание, напоминание об окончании договора, изменения в положениях. Темы писем стоит проверять на небольшой части базы, прежде чем отправлять всем.
Новичкам полезна короткая цепочка писем после вступления:
- приветствие и контакты сотрудника, который отвечает на вопросы;
- как читать отчёт кооператива и где найти устав и положения;
- как устроено общее собрание и как в нём участвовать;
- что делать, если нужно забрать сбережения или выйти из кооператива.
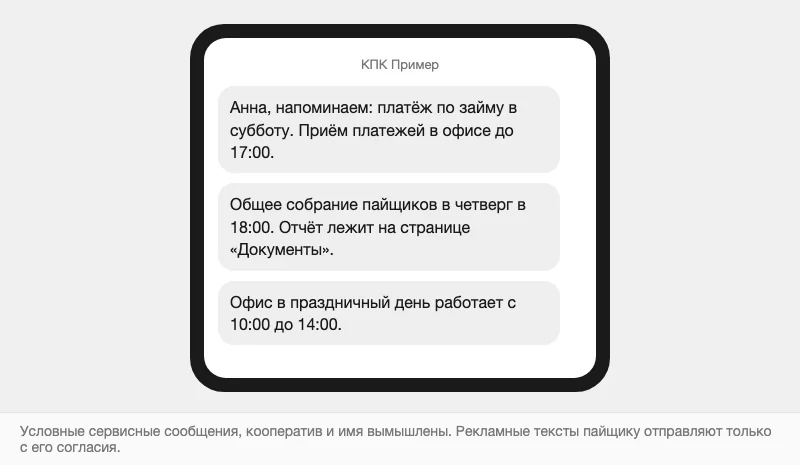
SMS подходят для коротких сервисных сообщений: дата платежа по займу, напоминание о собрании, изменение часов работы офиса. Рекламные рассылки отправляйте только тем, кто дал на них согласие, и не превращайте сервисный канал в поток предложений. На условном экране три сервисных сообщения: срок платежа, собрание и часы работы офиса.
Как понять, что маркетинг кооператива работает?
Главный результат маркетинга КПК измеряется новыми пайщиками и тем, сколько из них остаётся через год. Число заявок без этого почти ничего не говорит: человек может прийти на консультацию, прочитать устав и передумать, и для честного кооператива это нормально.
| Показатель | Как считать | Что показывает |
|---|---|---|
| Новые пайщики | Вступившие за месяц по каналам | Какие каналы приводят людей |
| Стоимость нового пайщика | Расходы канала на число вступивших | Где деньги тратятся впустую |
| Доля рекомендаций | Ответ «откуда узнали» в анкете | Насколько пайщики доверяют кооперативу |
| Удержание | Доля пайщиков, оставшихся через год | Насколько обещания совпали с опытом |
| Явка на собрание | Пришедшие пайщики к общему числу | Насколько люди чувствуют себя совладельцами |
| Рейтинг на картах | Средняя оценка и число ответов на отзывы | Как кооператив выглядит со стороны |
Настройте цели в Яндекс Метрике на заявку о вступлении, звонок и переход на страницу документов, размечайте ссылки UTM-метками. В офисе спрашивайте каждого нового пайщика, откуда он узнал о кооперативе, и записывайте ответ в учётную систему.
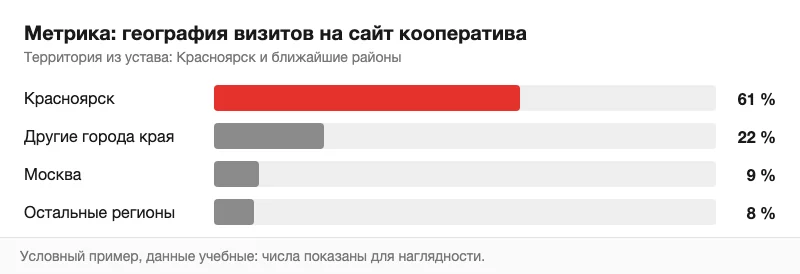
Смотрите на географию трафика. Посетители из регионов, где кооператив не работает, не станут пайщиками, и если их много, проверьте настройки рекламы и тексты страниц. На условном отчёте Метрики видно, что большинство визитов идёт из города кооператива, а остальные регионы дают малую долю.
Раз в квартал сводите показатели в один отчёт и сравнивайте каналы между собой. Каналы, которые приводят людей, остающихся надолго, заслуживают больше бюджета, даже если заявка из них стоит дороже.
Небольшому кооперативу не нужен сложный набор сервисов. Хватит Метрики, таблицы, где у каждого пайщика записано, откуда он пришёл, кабинетов Яндекс Бизнеса и 2ГИС со статистикой карточек. Важнее регулярность: один человек раз в месяц обновляет цифры, а правление видит их перед каждым собранием.
Частые вопросы
Чем сбережения в КПК отличаются от вклада в банке?
Банковские вклады застрахованы в системе страхования вкладов, а сбережения в кредитном кооперативе нет. Защиту пайщика обеспечивают компенсационный фонд саморегулируемой организации, резервы и устав кооператива. Поэтому пайщику важно заранее понять, как кооператив выдаёт займы, кто им управляет и что будет при убытках.
Как вступить в кредитный кооператив?
Нужно выбрать кооператив из реестра Банка России, подходящий по территории или профессии, и подать заявление о вступлении. До вступления кооператив обязан показать устав и положения. Затем пайщик платит вступительный и обязательный паевой взносы, размер которых каждый кооператив устанавливает сам, и получает доступ к займам и сбережениям.
Является ли КПК кредитной организацией?
Нет, кредитный потребительский кооператив не банк и не кредитная организация. Это некоммерческое объединение, в котором прибыль не делят между владельцами, её направляют в резервный фонд. Обслуживать он может только своих членов, поэтому сначала человек вступает в кооператив и только потом пользуется займами и сбережениями.
Какие риски у пайщика КПК?
Если кооператив закончит год с убытком, пайщикам придётся вносить дополнительные членские взносы, чтобы его покрыть. Сбережения не застрахованы государством. Под видом КПК иногда работают мошенники. Снижает риски проверка реестра и членства в СРО, изучение отчётов и устава, участие в общих собраниях.
Дата публикации:
Задать вопрос
Вопросы и ответы
Пока нет опубликованных вопросов. Задайте первый — после модерации он появится здесь.
Вам также может понравиться
Все статьи
Интернет-маркетинг
Реклама финансовых услуг: маркетинг банка, страховщика и брокера
Как привлекать клиентов в банк, страховую или брокерскую компанию: Директ, карты, маркетплейсы, партнёры, CRM и требования статьи 28 закона о рекламе.
Интернет-маркетинг
Как найти клиента бухгалтеру: продвижение бухгалтерских услуг
Где бухгалтеру и аутсорсингу искать клиентов: отчётные сезоны, Яндекс Карты и 2ГИС, Авито и Профи.ру, Директ и VK Реклама, контент, партнёры и правила рекламы.
Интернет-маркетинг
Финтех-маркетинг: как продвигать приложение и удерживать пользователей
Маркетинг финтех-продукта: воронка до первой операции, ASO в RuStore и App Store, push и in-app, рефералы, партнёрства, B2B и правила рекламы.
SEO
Локальное SEO: как вывести бизнес в топ Яндекс Карт и поиска по городу
Локальное SEO для местного бизнеса: регион сайта в Вебмастере, факторы Яндекс Карт и 2ГИС, NAP, гео-страницы, отзывы и рейтинг, план на три месяца.