
SEO для финансовых услуг: как продвигать банк, страховую компанию и брокера
SEO для банка, страховой компании, брокера или кредитного консультанта строится вокруг доверия: поисковая система и клиент проверяют, кто вы, что предлагаете и можно ли вам верить. Разбираем, какие запросы собирать, какие страницы нужны, как показать лицензию, что требует от текстов закон о рекламе и как измерять результат.
Чем SEO для финансовых услуг отличается от обычного?
Финансовый сайт относится к категории YMYL, то есть влияет на деньги и решения человека. В блоге SEO-агентства на Клерке прямо сказано, что к таким ресурсам поисковые системы предъявляют повышенные требования к экспертности, достоверности и безопасности. Страница с описанием вклада или страхового полиса оценивается строже, чем страница о ремонте квартиры: ошибка в условиях стоит клиенту дороже.
Похожий критерий есть и в рекомендациях Google для авторов: информация должна быть подана так, чтобы в её достоверности не приходилось сомневаться; в пользу страницы говорят указанные источники, подтверждённая компетентность автора и сведения о компании. Для финансовой компании это означает, что на каждой важной странице виден ответственный человек и ясно, какое юридическое лицо отвечает за предложение.
Второе отличие - длинный путь клиента. Человек читает справочные статьи, сравнивает ставки и тарифы, смотрит отзывы, заходит на сайты нескольких компаний и только потом оставляет заявку или идёт в отделение. Поэтому часть решений не видна в аналитике сайта, и оценивать SEO приходится по цепочке: видимость, расчёт в калькуляторе, заявка, выданный продукт.
Третье отличие - состав выдачи. По запросам с калькуляторами и сравнением рядом с банками стоят сервисы-агрегаторы, каталоги и крупные розничные игроки. Конкурировать с ними в лоб по общим формулировкам трудно, поэтому рост обычно начинается с уточнённых запросов: конкретный продукт, конкретная ситуация клиента, конкретный город.
Из этих отличий складывается порядок работ. Сначала проверяют юридический статус и технику: доступность разделов, скорость, защищённое соединение. Затем собирают запросы и страницы, добавляют блоки доверия и только после этого наращивают внешние сигналы. Если ссылки покупают раньше, чем исправлена индексация, бюджет уходит впустую и растёт риск претензий к рекламе.
Этот материал посвящён органическому поиску. О том, как поисковая выдача сочетается с контекстом, картами, партнёрскими площадками и CRM, рассказано в разборе про рекламу и маркетинг финансовых услуг.
Какие запросы собирать для финансового сайта?
Начните с аудитории. Частные клиенты ищут кредит, вклад, полис или брокерский счёт, малый бизнес - расчётный счёт, эквайринг и кредитование оборотных средств, инвесторы - способы вложений и отчётность эмитентов. У каждой группы свои слова, и страница, написанная для всех сразу, не отвечает никому.
Базовые формулировки берите из реальных источников: Вордстат, поисковые подсказки, отчёты Яндекс Вебмастера и Метрики по вашему проекту, вопросы операторов горячей линии и консультантов в отделениях. Затем добавьте запросы конкурентов из сервисов вроде Keys.so или Топвизора и отсортируйте их по частоте, конкуренции и близости к продукту. Длинные фразы с уточнением ситуации дают меньше трафика, но чаще приводят к заявке.
В материалах для банков запросы обычно делят на продуктовые, справочные и навигационные. Эту схему можно расширить: в разборе SEO для банков отдельно выделены информационные, транзакционные и навигационные запросы, и для финансов к ним стоит добавить расчётные, сравнительные и репутационные. Каждому типу нужна своя страница.
| Намерение | Пример запроса | Страница |
|---|---|---|
| Продуктовое | ипотека на вторичное жильё | Страница продукта с условиями и заявкой |
| Расчётное | ипотечный калькулятор | Калькулятор с пояснением формулы и ссылкой на продукт |
| Справочное | как проверить лицензию страховой компании | Статья блога с проверенными ссылками на реестры |
| Сравнительное | чем отличается ОСАГО от КАСКО | Страница сравнения продуктов без обещаний выгоды |
| Локальное | отделение банка рядом | Страница офиса с адресом, графиком и картой |
| Репутационное | отзывы о компании | Раздел отзывов и карточки на картах |
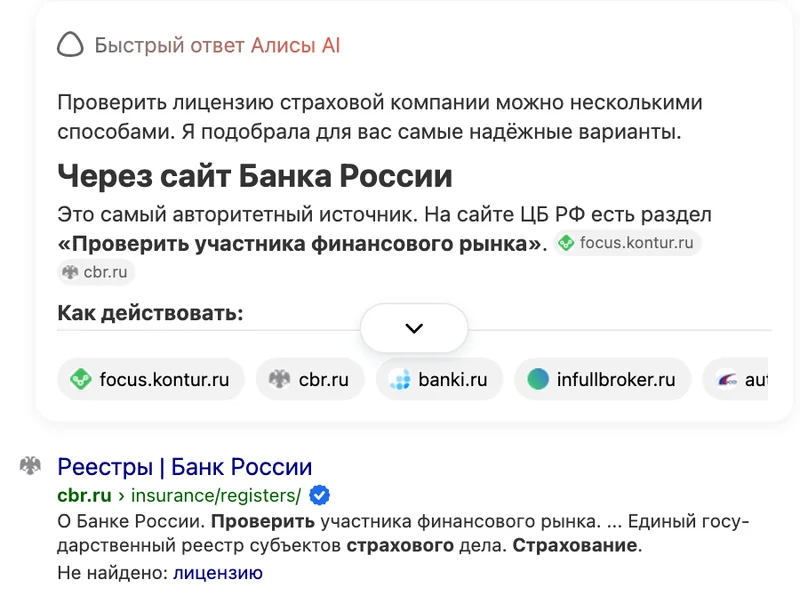
Справочные запросы дают ранний контакт с будущим клиентом, и выдача по ним часто собирается из официальных ссылок. Например, на вопрос о проверке лицензии Яндекс показывает быстрый ответ со ссылкой на Банк России. Статья компании на эту тему не вытеснит регулятора, но может занять место рядом, если даёт пошаговую инструкцию и ведёт к вашему продукту.
Кластеризуйте запросы по выдаче: если по двум формулировкам в топе одни и те же страницы, хватит одного адреса. Запросы с разным намерением, например «рассчитать кредит» и «как снизить переплату по кредиту», разводите по разным страницам: первый коммерческий, второй информационный. Учитывайте сезонность: налоговые вычеты, страхование перед поездками и сезонные вклады ищут волнами, и страница должна быть готова заранее.
Отдельно проанализируйте выдачу конкурентов по каждой группе. Откройте первые страницы и выпишите, какие блоки у них есть: калькулятор, таблица условий, вопросы и ответы, автор, ссылка на реестр, отзывы. Цель анализа - найти пробел: часто в выдаче нет понятного объяснения исключений или сравнения продуктов между собой, и такой материал получает внимание.
Темы для блога берите из вопросов, с которыми клиент приходит к консультанту: как выбрать брокера, чем отличается вклад от накопительного счёта, какие документы нужны для страховой выплаты, как оформить налоговый вычет. Каждая тема получает отдельный адрес, а в тексте стоит ссылка на продукт, который решает задачу. Материалы про налоги и право проверяет специалист и обновляет при изменении правил.
Страницы финансового сайта: продукт, калькулятор, офис
Структура должна повторять путь клиента. Для банковского сайта в том же блоге на Клерке предлагается иерархия от главной к продуктам, условиям, калькуляторам, FAQ, отделениям и разделу о компании. Её можно перенести на брокера, страховую или кредитного консультанта, заменив продукты на свои направления. Главное, чтобы у каждого запроса был один понятный адрес.
Страница продукта отвечает на вопросы, из-за которых клиент колеблется: кому подходит, какие условия, что нужно для оформления, сколько стоит, какие есть исключения и как подать заявку. Условия лучше показывать прямо на странице, а полный договор давать ссылкой. Поисковик не увидит тарифы за формой, и клиент решит, что условия скрывают.
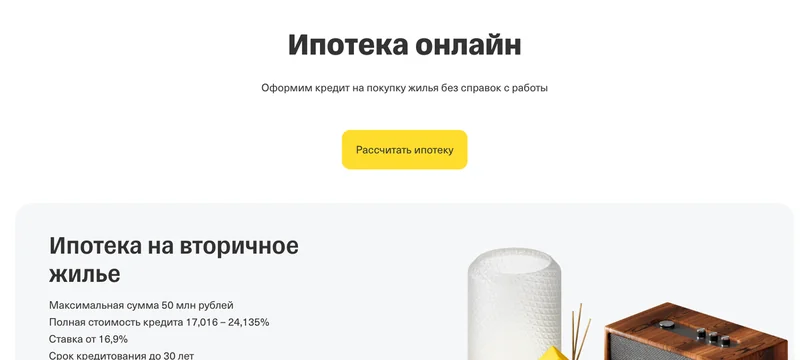
На этом примере видна рабочая схема первого экрана: заголовок называет продукт, одна заметная кнопка ведёт к расчёту, а ниже сразу идут цифры с условиями. Ставку и полную стоимость кредита рядом с ней выводите по требованиям закона о рекламе, о которых речь пойдёт ниже.
- Первый экран: продукт, главное условие и одна кнопка действия, без перегруза баннерами.
- Обзор услуг: короткие блоки с названием, пользой и ссылкой на подробную страницу.
- Команда и эксперты: фото, должность, квалификация и область ответственности специалистов.
- Контакты: телефон, почта, мессенджер, адрес офиса и форма с минимальным числом полей.
- Отзывы и истории клиентов: с реальными именами или инициалами и ссылками на независимые площадки, если клиент согласился.
- Вопросы и ответы: короткий блок под страницей, закрывающий возражения и редкие формулировки запросов.
Калькулятор заслуживает отдельной страницы. В том же разборе SEO для банков подчёркивается, что страховые, ипотечные и пенсионные калькуляторы полезны клиентам и привлекают внешние ссылки. Так работает и в русской выдаче: по запросу «ипотечный калькулятор» рядом стоят сервис сравнения, банковский сервис, агентство недвижимости и каталог банков.
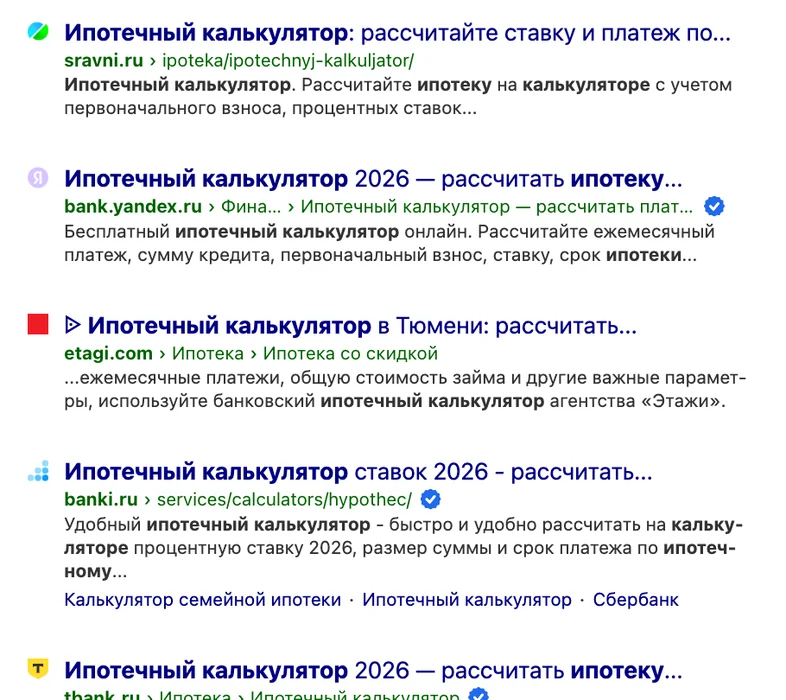
У калькулятора есть технический риск: каждый расчёт может создавать адрес с параметрами. Если такие адреса попадают в индекс, поисковик получает сотни дублей. Оставьте для индексации чистый адрес страницы, а параметры закройте каноническим адресом. Рядом с формой добавьте пояснение расчёта и ссылку на страницу продукта.
Для сети отделений нужен отдельный адрес у каждого офиса: адрес, схема проезда, график, телефон, список услуг, карта. Так клиент из соседнего района быстро находит ближайшую точку, а локальные запросы получают собственную страницу. Названия и телефоны на этих страницах должны совпадать с карточками на картах.
Страницы сравнения закрывают запросы вида «чем отличается X от Y». Сравнивайте продукты по понятным параметрам: срок, сумма, условия досрочного прекращения, исключения, стоимость. Не утверждайте, что один вариант выгоднее всем: выбор зависит от ситуации клиента, и честная таблица вызывает больше доверия, чем рекомендация без оснований.
Для коммерческих страниц проверьте шесть элементов, которые чаще всего остаются неоптимизированными:
- Title: продукт, отличие и название компании; дубли Title на похожих страницах мешают поисковику выбрать нужную.
- Description: одна конкретная причина перейти на страницу, без обещаний выгоды.
- H1 и подзаголовки: главный запрос в H1, а вопросы клиента в H2 и H3: «Кому подходит», «Какие нужны документы», «Что входит в стоимость».
- Адреса: читаемые, например /ipoteka/vtorichnoe-zhilye/ вместо /service?id=123.
- Изображения: подпись и alt описывают содержание схемы, таблицы или фото сотрудника.
- Внутренние ссылки: из блога на продукт и калькулятор, из продукта на условия и вопросы.
Если рядом с финансами вы продаёте бухгалтерское сопровождение или налоговые консультации, обратите внимание на отдельный материал про SEO для бухгалтеров: у этой ниши свой набор страниц и доверительных сигналов.
Лицензия и надёжность: что показать клиенту и поиску
Клиент отдаёт деньги и персональные данные, поэтому ему нужны доказательства. Базовый набор для любой страницы продукта: полное наименование юридического лица, ИНН и ОГРН, номер лицензии или запись в реестре, ссылка на документы и политику обработки данных, ясные контакты. Эти сведения помещайте в подвал и в раздел о компании, а на странице продукта добавляйте краткую ссылку на них.
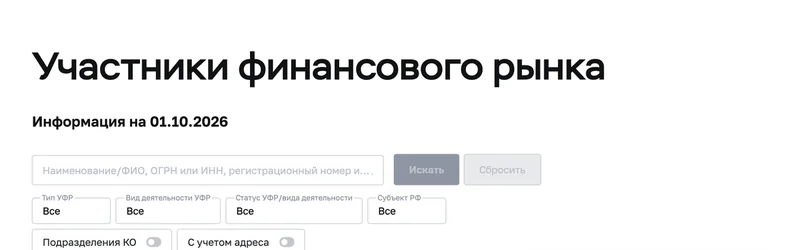
Статус проверяется на официальном ресурсе. Банк России ведёт сервис проверки участников финансового рынка: по наименованию, ИНН, ОГРН, регистрационному номеру или номеру лицензии он показывает, есть ли у организации право на деятельность в виде лицензии, аккредитации или записи в реестре. Перед запуском SEO сверьте со справкой собственный статус и адреса подразделений: расхождение с реестром подрывает доверие быстрее любой ошибки в тексте.
Подтверждайте экспертность людьми. Авторам статей добавляйте краткую биографию и квалификацию, а материалы с юридическими и налоговыми выводами пусть проверяет профильный специалист. Ссылайтесь на официальные документы, регламенты и разъяснения: пересказы доверия не добавляют. Так материал выглядит как работа компании, которая отвечает за свои слова.
Безопасность относится к тем же сигналам. Для финансового сайта обязательны защищённое соединение на всех страницах, отсутствие смешанного контента, понятные формы согласия на обработку данных. Если форма заявки открывается с предупреждением браузера, никакая оптимизация не спасёт конверсию.
Что закон о рекламе говорит о текстах на страницах?
Сразу оговорим: это не юридическая консультация и не совет по финансовым решениям. Ниже изложены нормы, которые стоит учитывать, а готовые тексты перед публикацией лучше показать юристу. Граница между справочным материалом и рекламой не всегда очевидна: страница, которая убеждает оформить продукт, может быть признана рекламой. Для кредитов и вкладов отдельный набор требований собран в материале SEO для банков и кредитных организаций.
Главная норма - статья 28 закона «О рекламе». Реклама банковских, страховых и иных финансовых услуг должна содержать наименование или имя лица, оказывающего услуги. Поэтому название компании на коммерческих страницах и в рекламных заголовках лучше показывать явно, без маскировки брендом продукта.
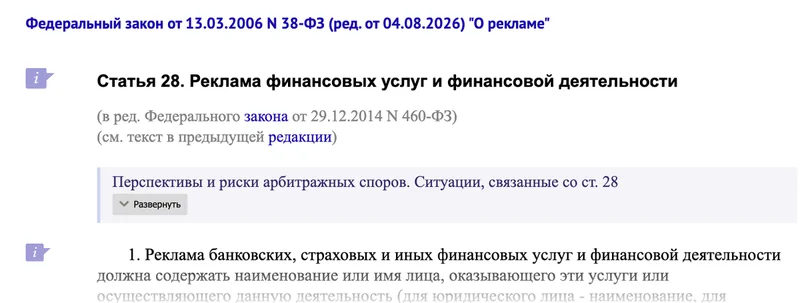
В той же статье закон запрещает обещания будущей доходности вложений, в том числе основанные на показателях прошлых лет. Для SEO это значит: в заголовках, Title и описаниях не стоит писать «гарантированный доход», «ставка не снизится» или «одобрим любого». Лучше показывать условия, формулу расчёта и ограничения, а прошлую доходность подавать с пояснением, что она не обещает результата.
Для услуг, которые доступны только лицам с лицензией, разрешением или записью в реестре, статья 28 допускает рекламу только таких лиц. Практический вывод: проверьте свой статус в реестре до запуска страниц и рекламы, а договорные партнёры должны проверять его у себя. Отдельный блок требований есть для потребительских кредитов: предупреждение об изучении условий с ссылкой на раздел официального сайта кредитора, диапазон полной стоимости до процентных ставок и предупреждение об оценке финансовых возможностей и рисков.
Для заголовков и описаний удобно держать рабочую таблицу замен:
- Вместо «гарантированный доход» пишите об условиях расчёта доходности и рисках продукта.
- Вместо «одобрим всем» пишите о требованиях к заёмщику и порядке рассмотрения заявки.
- Вместо «низкая ставка для всех» показывайте ставку с условиями и диапазоном полной стоимости.
- Вместо «без рисков» давайте предупреждение о возможных потерях и ограничениях.
Интернет-реклама подчиняется и статье 18.1: она должна содержать пометку «реклама» и указание на рекламодателя, а распространение допускается при наличии идентификатора рекламы. Это касается платных публикаций на сторонних площадках, постов в Telegram и размещений, которые вы заказываете ради ссылки. Платная статья о вашем вкладе без пометки создаёт проблему вне зависимости от SEO-эффекта.
Отзывы, карты и репутация бренда
Репутация для финансовой компании - часть выдачи. По запросу «отзывы о банке» человек видит карточки на картах, площадки с рейтингами и форумы, и первое впечатление складывается до перехода на сайт. Поэтому задача шире, чем наполнение страниц: нужно управлять всем, что поиск показывает по названию бренда.
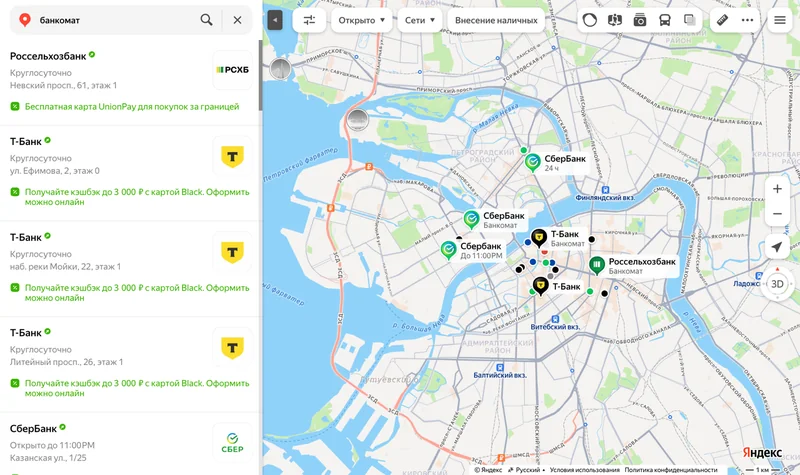
Заведите и подтвердите карточки в Яндекс Бизнесе и 2ГИС для каждого офиса. Название, адрес, график и телефон должны совпадать с контактами на вашем сайте и в справочниках: расхождения создают путаницу у клиентов и у поисковых роботов. Для каждого филиала держите отдельную страницу и ведите на неё из карточки.
У финансовых организаций есть отдельное преимущество. Банк России сообщил, что в Яндекс Картах появились его данные о точках доступа к финансовым услугам с маркировкой «Данные Банка России» и юридическими реквизитами в карточках. Сверьте, как ваши офисы отображаются в этом слое, и сообщайте о расхождениях через службу поддержки Яндекс Бизнеса.
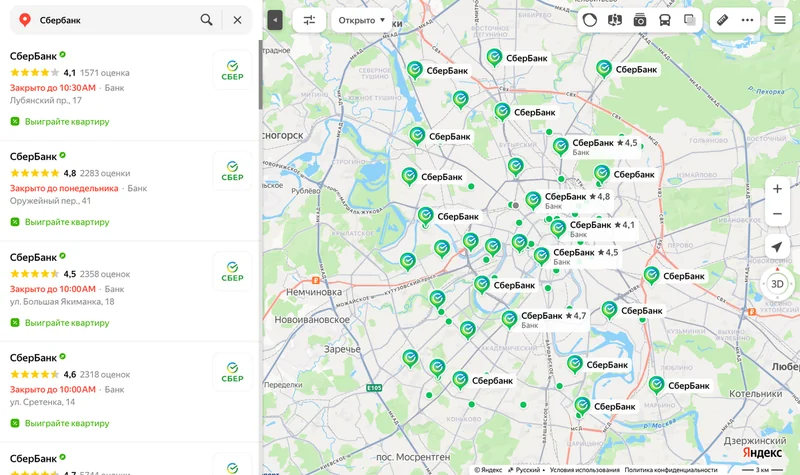
Отзывы нужны и положительные, и критичные. Просите отзыв у всех, кто завершил сделку, включая недовольных: ровная картина выглядит достовернее. На критику отвечайте быстро и предметно, предлагайте решение в личном обращении и не раскрывайте в публичном ответе данные клиента и условия его договора. Заказные отзывы лучше не использовать: площадки их выявляют, и клиенты замечают однотипные формулировки.
Следите за выдачей по запросам «название компании + отзывы», «название + мошенники», «название + личный кабинет». Если по ним поднимаются чужие обсуждения, подготовьте страницу ответов на частые вопросы и закрепите актуальные контакты. Так вы сокращаете число обращений в поддержку и отбираете часть трафика у мошеннических копий.
Внешние сигналы: что работает и чего избегать
Внешние ссылки подтверждают, что на ваши материалы ссылаются другие. Надёжные варианты: упоминания в отраслевых изданиях, карточки в справочниках и на картах, экспертные комментарии для СМИ, партнёрские страницы банков, страховых и брокеров. Каждый такой материал должен нести реальную пользу читателю площадки.
Хорошо работают активы, на которые хочется сослаться: калькуляторы, обзоры тарифов с датой актуализации, исследования по собственным данным, инфографика, пошаговые руководства по финансовым задачам. Исследование по собственным данным привлекает ссылки от изданий и блогеров. Оно требует проверки цифр, но работает долго.
Начните с каталогов и профилей: Яндекс Бизнес, 2ГИС, отраслевые каталоги, профессиональные ассоциации и реестры, в которых состоит компания. Профили в VK и канал в Telegram дают дополнительные точки контакта и повторяют название и адрес, а ссылки из них ведут читателей к проверенным материалам.
Тактики, которые обещают быстрый рост, несут риск. В том же материале предупреждают, что плата за ссылки и спам в комментариях вредят репутации всего бренда, и для финансов это особенно ощутимо. К тому же платное размещение со ссылкой может быть рекламой и требовать пометки.
Отдельная тема - ответы нейросетей в выдаче. В кейсе Home Credit Bank и агентства Wunder Digital описано, как блог о финансовой грамотности перестроили под цитирование: удерживали позиции в первой десятке, работали над репутацией авторов и прозрачностью источников, использовали вопросы и ответы, списки, таблицы и разметку. Из статей читателя вели внутренней перелинковкой на продуктовые страницы.
Генеративная модель не «переходит» на конкретный сайт при каждом запросе.
Алима Абдрахманова, менеджер Wunder Digital, в том же кейсе
Практический вывод: пишите ответы так, чтобы их можно было процитировать. В первом абзаце давайте прямой ответ на вопрос заголовка, дальше раскрывайте условия, исключения и ссылки на официальные документы. Такой текст полезен и человеку, и алгоритму, который выбирает источник.
Технический аудит финансового сайта
Начинайте с доступности. Откройте файл robots.txt и убедитесь, что поисковикам не закрыты страницы продуктов, условия и тарифы. В блоге на Клерке эту проблему называют избыточной закрытостью банковских сайтов: страницы с условиями и тарифами не индексируются из-за запрета в robots.txt, и клиент не находит их в поиске. Закрывать нужно личные кабинеты, анкеты с персональными данными, результаты поиска по сайту и служебные адреса.
Второй блок - индексация и дубли. Проверьте канонические адреса, редиректы с версии без слеша, параметры меток и калькуляторов, страницы пагинации и копии филиалов. Карта сайта должна содержать продукты, статьи, офисы и калькуляторы, но не страницы-дубли. Страница с кодом 404 должна объяснять, что произошло, и давать поиск или ссылки на продукты.
Третий блок - скорость и безопасность. Проверьте показатели скорости по отчёту PageSpeed Insights, особенно на телефоне: основная часть клиентов открывает финансовые сервисы с мобильных устройств. Отложенная загрузка изображений ниже первого экрана ускоряет открытие, а защищённое соединение и корректные сертификаты влияют на доверие.
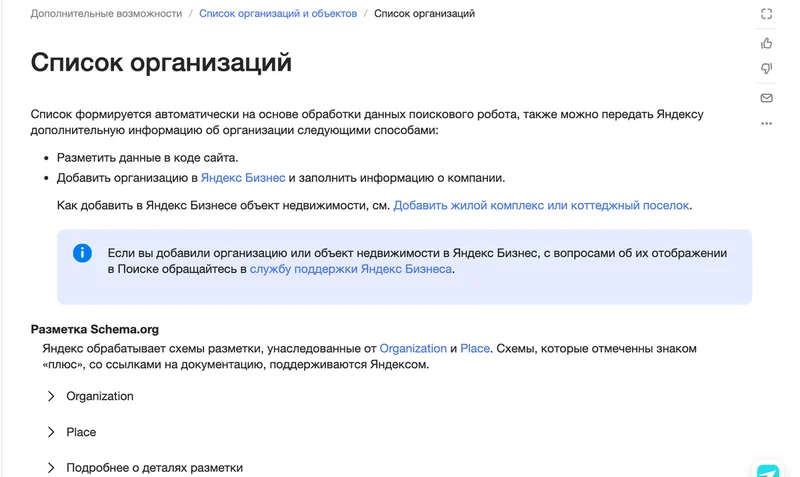
Четвёртый блок - разметка. Справка Яндекса сообщает, что поиск строит список организаций по данным робота и разметке Schema.org и обрабатывает схемы, унаследованные от Organization и Place. В числе поддерживаемых типов есть BankOrCreditUnion и InsuranceAgency, поэтому разметка с названием, адресом, телефоном и графиком офиса помогает показывать организацию в выдаче и на картах.
Короткий чек-лист для первой проверки:
- robots.txt не закрывает продукты, условия, тарифы и калькуляторы.
- У каждой страницы один канонический адрес, параметры не создают дублей.
- Карта сайта обновляется и содержит только рабочие страницы.
- Личные кабинеты и анкеты с персональными данными закрыты от индексации.
- Мобильная версия проходит проверку скорости, форма заявки работает без ошибок.
- Защищённое соединение настроено на всех страницах без смешанного контента.
Используйте Яндекс Вебмастер как основной инструмент: там видны ошибки индексации, показы, клики и запросы, а Google Search Console служит вторым источником. Раз в квартал проводите повторный аудит и сверяйте результат с отчётами по скорости и по ошибкам разметки.
Как измерять результат SEO в финансовой компании?
Измерение начинается с целей. Настройте в Метрике отправку заявки, расчёт в калькуляторе, клик по телефону, заказ звонка, запись в отделение и запуск открытия счёта. Для звонков подключите коллтрекинг, а заявки сопоставляйте с CRM. Для финансов важно доходить до итога: выданный кредит, оформленный полис или открытый счёт. Одной формы для оценки недостаточно.
Сложность в том, что клиент часто приходит в отделение напрямую или звонит по номеру с карточки на карте. Эти обращения не отображаются как переходы из поиска, поэтому добавьте уникальные телефоны для каналов, спросите источник в анкете и загружайте офлайн-конверсии из CRM в Метрику.
Для анализа страниц откройте отчёты Вебмастера и сопоставьте показы, клики и CTR. Если у страницы много показов и мало кликов, пересоберите Title и описание. Если кликов много, а расчётов мало, проверьте калькулятор и первый экран. Если расчёты есть, а заявок нет, проблема в форме, условиях или недоверии.
Ежемесячный отчёт полезно строить по страницам. Для каждого продукта выводите показы, клики, расчёты, заявки и выданные продукты: так видно, где теряются клиенты, и решение принимают по цепочке конверсий, а позиция одного запроса остаётся подсказкой.
Позиции по ключевым запросам отслеживайте в Топвизоре или аналогичном сервисе, а результаты читайте по когортам: Месяц 1, Месяц 2, Месяц 3. SEO не даёт мгновенного эффекта, и первые заметные изменения связаны с индексацией и устранением технических ошибок. Не переносите чужие цифры роста на свой проект: результат зависит от стартовой точки, региона и конкуренции.
Частые вопросы
С чего начать продвижение финансового сайта?
Начните с проверки статуса в реестре и технического аудита: доступность разделов, дубли, скорость, форма заявки. Затем соберите запросы по продуктам и вопросам клиентов и сопоставьте каждой группе страницу. Контент и ссылки подключайте после этого, иначе усилия уйдут на сайт, который поисковик не может нормально обойти.
Сколько времени занимает SEO для банка или страховой?
Единого срока нет: он зависит от возраста сайта, конкуренции по продуктам, технического состояния и объёма работ. Технические исправления поисковики оценивают быстрее, а позиции по коммерческим запросам растут постепенно. Оценивайте прогресс по этапам: индексация, видимость, расчёты, заявки, и не принимайте обещания точной даты выхода в топ.
Как привлечь клиентов в финансовую компанию через поиск?
Поиск приводит клиентов на трёх этапах: когда человек разбирается в теме, сравнивает варианты и выбирает компанию. Закройте каждый этап страницей: статья, сравнение или калькулятор, продукт с заявкой, карточка офиса. Свяжите их ссылками, чтобы читатель двигался от вопроса к действию без поиска.
Можно ли обещать одобрение или доходность на странице?
Заголовок «одобрим всем» или «гарантированный доход» привлекает клики, но создаёт юридический и репутационный риск. Замените обещание на проверяемый факт: условия, требования к заёмщику, порядок рассмотрения, рисковое предупреждение. Если нужен сильный заголовок, опирайтесь на скорость подачи заявки или понятный расчёт, а текст согласуйте с юристом.
Нужен ли блог финансовой компании?
Блог закрывает справочные запросы и показывает экспертность, но только если материалы проверены и актуализируются. Выбирайте темы, где клиент принимает решение: как проверить лицензию, чем отличаются продукты, какие документы нужны. Каждая статья должна вести к продукту или калькулятору, иначе трафик не превращается в заявки.
Дата публикации:
Задать вопрос
Вопросы и ответы
Пока нет опубликованных вопросов. Задайте первый — после модерации он появится здесь.
Вам также может понравиться
Все статьи
Интернет-маркетинг
Реклама финансовых услуг: маркетинг банка, страховщика и брокера
Как привлекать клиентов в банк, страховую или брокерскую компанию: Директ, карты, маркетплейсы, партнёры, CRM и требования статьи 28 закона о рекламе.
SEO
SEO для финтеха: как продвигать сайт и приложение финтех-компании
SEO для финтех-компании: запросы, страницы продукта и сравнения, сигналы доверия, приложение и сайт, техническая основа, измерение и требования закона.
SEO
SEO продвижение банка и МФО: страницы, карты, доверие, закон
Как продвигать сайт банка, МФО или кредитного кооператива: запросы, страницы кредитов, калькуляторы, отделения на картах, реестры, отзывы и реклама по закону.
SEO
SEO для крипто- и блокчейн-проектов в России: рамка закона и доверие
Как продвигать крипто- и блокчейн-проект в поиске по закону: что допустимо, сигналы доверия для YMYL, страницы о рисках, техника и ссылки.