
SEO для банка, МФО и кредитного кооператива: как получать заявки из поиска
SEO для кредитной организации начинается с проверяемых фактов: лицензии или записи в реестре, понятных условий и адресов офисов. Разбираем, какие страницы нужны банку, МФО и кредитному кооперативу, как показать ставки и калькулятор, как вести карточки отделений и отзывы и что перед запуском проверить юристу.
Чем SEO кредитной организации отличается от продвижения обычного бизнеса?
Кредитные организации работают с деньгами клиентов, поэтому поиск и сам человек проверяют их строже, чем интернет-магазин. При этом под «кредитной организацией» в запросах скрываются разные игроки. По разъяснению Банка России, профессиональную деятельность по выдаче потребительских займов вправе вести банки и некоммерческие финансовые организации в случаях, которые прямо описаны в законах: микрофинансовые организации, ломбарды и кредитные кооперативы. Иные юридические лица и предприниматели такого права не имеют. В том же разъяснении названы законы: МФО работают по № 151-ФЗ, а кредитные потребительские кооперативы по № 190-ФЗ. Для SEO это значит, что у каждого типа компании свой набор подтверждений на странице.
Вторая особенность - борьба за выдачу. По оценке авторов Sales Generator, чтобы подняться на верхние строки Яндекса, банковскому сайту нужно уподобиться агрегатору: много страниц под узкие намерения вместо одной страницы «Кредиты». Это ломает привычную схему «одна услуга - один текст». Но и бездумно плодить страницы нельзя: каждая должна отвечать на отдельный вопрос человека и содержать собственные условия.
Третья особенность - длинная и неочевидная цель. Заявка в банке ещё не означает результат: в материале «Ашманов и партнёры» подчёркивается: успехом считается выдача продукта, и до неё заявку нужно обработать, проверить и одобрить. Поэтому SEO-отчёт банка, МФО или кооператива, в котором одни заявки, показывает только половину картины.
Общие приёмы для банка, страховой компании и брокера мы разбирали в материале про SEO финансовых услуг. Здесь разговор уже: кредитный продукт, ставка, офис, реестр. А приложения и онлайн-сервисы без отделений, с кабинетом и API, вынесены в отдельный разбор SEO для финтеха.
Какие запросы собирать банку, МФО и кооперативу?
Запросы кредитной организации удобно делить по тому, что человек хочет сделать прямо сейчас: посчитать платёж, найти ближайший офис, проверить компанию или прочитать отзывы. Каждая группа ведёт на свой тип страницы и по-разному конкурирует с агрегаторами.
| Группа запросов | Пример запроса | Частота в месяц | Куда вести |
|---|---|---|---|
| Расчёт платежа | кредитный калькулятор | около 307 тыс. | Страница калькулятора с условиями |
| Расчёт платежа | ипотечный калькулятор | около 282 тыс. | Калькулятор внутри ипотечного раздела |
| Поиск офиса | отделение банка | около 245 тыс. | Каталог отделений и страницы офисов |
| Репутация | отзывы о банках | около 23 тыс. | Раздел с отзывами и ответами |
| Узкая цель | кредит на свадьбу | около 1,7 тыс. | Отдельная страница под цель |
| Проверка компании | реестр мфо | около 2,2 тыс. | Страница «Лицензия и реестры» |
| Проверка компании | реестр кпк | около 870 | Страница «Реквизиты и реестры» |
Бросается в глаза разрыв: калькуляторы и поиск офиса собирают сотни тысяч показов, тогда как «кредит под конкретную цель» измеряется тысячами. Но именно такие уточнённые формулировки реже закрыты агрегаторами. В том же материале Sales Generator предлагают брать формулировки из реальных обращений: если клиенты заходят по запросам вроде «кредит на свадьбу», под них стоит сделать отдельные страницы, а подсказки найти в записях звонков.
Отдельная группа - запросы на проверку. Люди ищут реестр МФО или реестр КПК до того, как оставить паспортные данные. Это возможность показать себя там, где клиент ещё сомневается: страница с реквизитами, номером в реестре и ссылкой на справочник Банка России отвечает на вопрос раньше, чем это сделает чужой разбор.
Кластеризуйте запросы по выдаче: если по двум формулировкам в результатах одни и те же страницы, хватит одной. Коммерческое «взять кредит на ремонт» и информационное «как рассчитать платёж по аннуитету» держите на разных адресах, иначе страница будет хуже отвечать обоим намерениям.
Страницы кредитов, ипотеки и вкладов: что на них должно быть
Страница продукта нужна, чтобы человек за один визит понял условия и решился на заявку. Если часть сведений спрятана в PDF или в разделе, закрытом от робота, поиск этих сведений не увидит, и клиент уйдёт к тому, кто показал всё сразу. Для кредита и ипотеки удобная основа выглядит так.
- Условия: сумма, срок, ставка, полная стоимость кредита и порядок погашения.
- Требования: возраст, подтверждение дохода, обеспечение, регион выдачи.
- Расчёт: калькулятор с примером платежа и общей переплатой.
- Получение: как оформить онлайн и в офисе, как получить деньги или карту.
- Ответы: короткий блок вопросов о досрочном погашении, страховке и штрафах.
- Кредитор: полное наименование, номер лицензии или записи в реестре, ссылка на документы.
Опишите и то, как услуга реализуется на практике. В том же материале «Ашманов и партнёры» приводится пример: если один банк отправляет карту почтой и её нужно забирать на почте, клиент выберет конкурента, который привозит карту курьером на следующий день. Для страницы это значит, что условия получения нужно описывать честно и подробно, вплоть до сроков доставки.
Условия вклада или накопительного счёта описывайте так же прозрачно, но с одной оговоркой. Любые обещания дохода, сравнения с конкурентами и фразы о гарантиях лучше заранее согласовывать с юристом: правила для разных финансовых услуг различаются, и универсального шаблона нет.
Назначьте владельца каждой страницы продукта. Ставки меняются, а устаревшая цифра в поиске и на странице порождает жалобы и обращения в поддержку. Раз в месяц сверяйте таблицы условий с внутренним прайсом и фиксируйте, кто и когда внёс правки.
Калькулятор и ставки: что показать, чтобы пользователи доверяли расчёту
Калькулятор - одна из самых востребованных частей кредитного сайта, и поэтому к нему предъявляют особенно строгие ожидания. Люди хотят увидеть платёж, переплату и полную стоимость до того, как оставят заявку. Если расчёт выдаёт только платёж, клиент не поймёт, во что обойдётся заём, и закроет вкладку.
Для поиска важен не только виджет, но и текст вокруг него. Рядом с калькулятором разместите сумму, срок и ставку по умолчанию, пример расчёта, формулу платежа и ссылку на полные условия. Страница, которая объясняет расчёт словами, выдержит и тот случай, когда скрипт калькулятора не загрузился, и поможет роботу понять, о чём она.
Ставка без пояснений - слабое место. Фраза «от N процентов годовых» описывает минимальную ставку, и клиенту важно понять, кому она доступна, поэтому рядом с ней показывайте диапазон полной стоимости и условия, при которых действует минимальная ставка. Это защищает клиента от разочарования, а компанию от претензий; требования закона к рекламным материалам с кредитными ставками разобраны в разделе о рекламе.
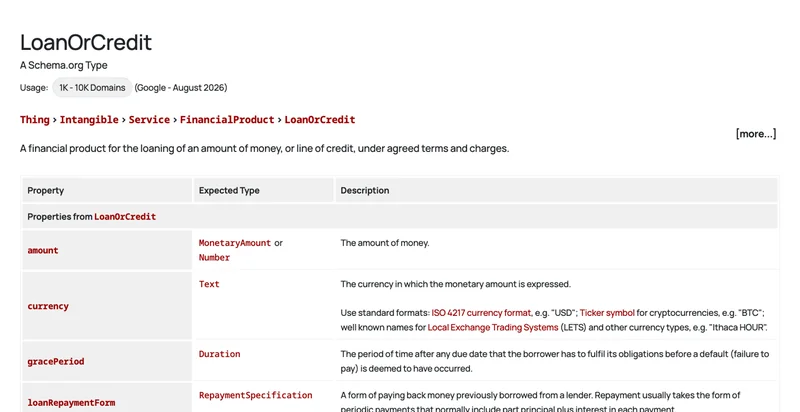
Продукт можно описать и разметкой. В словаре schema.org для кредитов есть тип LoanOrCredit, у которого предусмотрены свойства для суммы, срока кредитного договора, процентной ставки и годовой стоимости заимствования. Особый вид в выдаче разметка не обещает, и значения в ней обязаны совпадать с тем, что человек видит на странице: расхождение хуже, чем отсутствие разметки.
Страницы отделений и банкоматов: как не потеряться на картах
Запрос «отделение банка» собирает около 245 тысяч показов в месяц по данным сервиса подбора запросов, и значительная часть таких людей хочет доехать до офиса, а читать статью не собирается. Для сети отделений нужны два слоя: каталог по городам и отдельная страница каждого офиса с адресом, графиком, телефонами, схемой проезда, списком услуг и информацией о банкомате.
Карточки на картах работают вместе со страницами. В том же материале Sales Generator советуют заводить для каждого филиала отдельную карточку в геосервисе, чтобы клиент быстрее находил ближайшую точку. Объём работы зависит от размера сети: по справке Яндекс Бизнеса, вручную удобно вести сеть меньше 30 филиалов, а при большем числе точек подходит передача данных файлом XML, причём выгрузку можно автоматизировать из учётных систем.
С банкоматами проще всего ошибиться количеством. Тысячи тонких страниц с одним адресом и одинаковым текстом почти ничего не дают поиску. Лучше добавить на страницу города и офиса список и карту банкоматов с режимом работы, а отдельные страницы оставить для узлов, у которых есть своё содержание: терминалы с внесением наличных или точки в крупных торговых центрах.
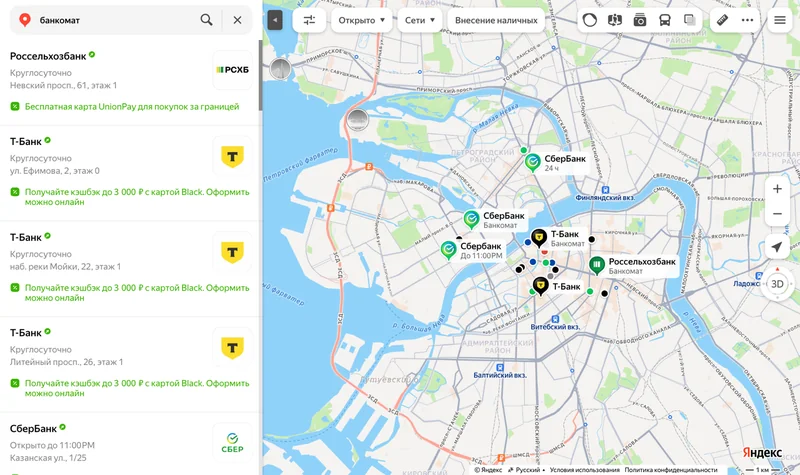
Данные должны совпадать везде: на странице офиса, в карточках Яндекс Бизнеса и 2ГИС, в мобильном приложении. Название, адрес, телефон и график - это то, что проверяют и поисковые системы, и клиент. Лучше не добавлять в название карточки рекламные фразы вроде «выгодные кредиты»: там должно стоять фактическое название организации.
Как показать лицензию, реестр и страхование вкладов?
Подтверждение права на деятельность - главный сигнал доверия для кредитной организации, и клиент может проверить его за минуту. В справочнике Банка России достаточно ввести наименование, ИНН или ОГРН, чтобы увидеть, есть ли у компании лицензия или запись в реестре и действует ли она. Значит, ваша страница «О компании» должна дублировать эти сведения так, чтобы они совпадали с официальными.
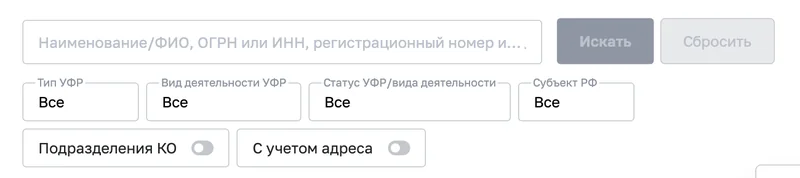
Для МФО требования выше. По тому же разъяснению Банка России, сведения о членстве в саморегулируемой организации, номер и дата записи в реестре и копию устава ответственные участники рынка размещают в своих разделах. Там же сказано, что поисковые системы отмечают сайты легальных финансовых организаций специальным знаком в виде синего кружка с галочкой, и его наличие рекомендуют проверять при выборе компании.
Для банков участие в системе страхования вкладов обязательно, и по статье 6 закона о страховании вкладов банк обязан размещать информацию о системе на своём сайте и в помещениях, где обслуживают вкладчиков. Поэтому в разделе вкладов и на странице о банке нужны название системы, сведения об участии и ссылка на официальный реестр участников. Любые утверждения о суммах возмещения лучше согласовать с юристом.
Кредитному кооперативу нужно подчеркнуть, что он действует по отдельному закону и состоит в реестре. Как объяснять модель членства и паевых взносов человеку, который привык к банку, подробно разобрано в статье про маркетинг кредитного кооператива. Для SEO-страницы достаточно блока с реквизитами, ссылкой на реестр, уставом и документами.
Расположение тоже важно. Номер лицензии или записи в реестре и ссылку на справочник разместите в подвале каждой страницы и повторите на отдельной странице «Лицензия и реестры». Те же реквизиты укажите в карточках на картах: когда они расходятся с сайтом, клиент и проверяющий видят противоречие.
| Тип организации | Что вынести на отдельную страницу | Где проверяет клиент |
|---|---|---|
| Банк | Номер лицензии, участие в системе страхования вкладов, реквизиты | Справочник Банка России, реестр банков-участников |
| МФО | Номер и дата записи в реестре, СРО, устав | Справочник и реестры Банка России |
| Кредитный кооператив | Запись в реестре, устав, документы, правила членства | Реестры Банка России |
Как работать с отзывами на Банки.ру и картах?
Отзывы занимают видное место и в поиске по названию, и на картах. В материале Sales Generator отмечается, что отзывы в Яндексе и Google способны повлиять на показ сайта банка по местному запросу, а больше всего негативных отзывов собирают банки, страховые компании и МФО. Нередко комментарии проверяют хаотично, без системы. Поэтому работа с ними входит в SEO наравне со страницами.
Полезно знать правила площадок. Как следует из справки Яндекс Бизнеса, перед публикацией система проверяет отзывы на достоверность, а модераторы - на соответствие правилам, и по отзывам и оценкам рассчитывается рейтинг организации. Для сетей все отзывы о разных филиалах доступны в одном кабинете. Банки.ру и Сравни.ру живут по собственным правилам, поэтому перед ответом на таких площадках прочитайте их условия.
Практика проста: один ответственный, срок реакции в рабочие часы и ответ по существу, без шаблона «ваше мнение важно для нас». В публичном ответе назовите, что уже сделано, и перенесите детали в закрытый канал. Три элемента делают ответ полезным и для клиента, и для тех, кто читает его со стороны.
- Короткое изложение ситуации своими словами, без цитирования шаблонов.
- Что уже проверено или исправлено и в какой срок клиент получит результат.
- Канал для деталей: телефон или обращение в личном кабинете.
Не просите отзывы за бонусы и не публикуйте списки одинаковых похвал: площадки проверяют отзывы на достоверность, и клиенты замечают одинаковую стилистику.
Повторяющиеся претензии превращайте в страницы. Если люди жалуются на досрочное погашение, добавьте объяснение процедуры в раздел условий. Если путают ставку и полную стоимость, дополните калькулятор. Так отзывы становятся источником запросов и улучшений для страниц.
Что закон о рекламе требует от страниц с кредитными предложениями?
Страница с предложением и кнопкой заявки может считаться рекламой, и граница зависит от содержания и оформления. Решать, где проходит эта граница для вашего сайта, должен юрист. Нормы статьи 28 закона о рекламе, которые стоит проверить в первую очередь, приведены по тексту закона и не заменяют консультацию.
Первое правило касается самого рекламодателя: по статье 28 закона «О рекламе», реклама банковских и иных финансовых услуг содержит наименование лица, оказывающего услуги. Для потребительских кредитов и займов добавляются отдельные требования: предупреждение «Изучите все условия кредита (займа)» со ссылкой на раздел официального сайта кредитора, либо перечисление всех условий, влияющих на полную стоимость. Если в рекламе названы процентные ставки, до них нужно указать диапазоны полной стоимости со словами «полная стоимость кредита (займа)», причём шрифтом не мельче, чем у ставок.
Кроме того, реклама потребительских кредитов содержит предупреждение «Оценивайте свои финансовые возможности и риски». В той же статье закона сказано, что эти правила распространяются и на кредиты гражданам, обеспеченные ипотекой, так что ипотечные баннеры подпадают под ту же схему.
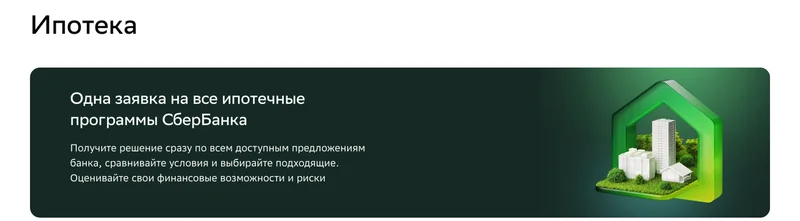
Отдельно закон ограничивает круг рекламодателей: рекламировать потребительские займы нельзя тем, кто не ведёт такую деятельность профессионально, и там же запрещена реклама услуг, для которых нужна лицензия или запись в реестре, у лиц без них. Для партнёрских страниц и агрегаторов это важно: размещайте только предложения организаций, чьё право на деятельность вы проверили в справочнике Банка России.
Закон о рекламе меняется, поэтому утверждайте шаблоны страниц у юриста или комплаенса и перепроверяйте формулировки по актуальной редакции на Консультанте. Обещания одобрения, одинаковой ставки для всех и стопроцентного результата не пишите ни в заголовках, ни в метаописаниях.
Технический аудит и аналитика: что проверить и как считать выдачи
Техническая основа кредитного сайта строится вокруг доступности условий. Проверьте, что страницы продуктов, тарифов и калькулятора открыты для индексации, работают по HTTPS и быстро загружаются на мобильных. Особое внимание уделите форме заявки: чем длиннее форма, тем больше потерь, а поля и подсказки должны работать с телефона.
Следите за дублями: разные адреса для одного филиала, параметры в ссылках калькулятора, копии страниц продукта для регионов с одинаковым текстом. Одинаковые описания для десятков городов приводят к тому, что поиск выбирает одну страницу и отбрасывает остальные.
Для оценки результата связывайте поиск с выдачей продукта. По справке Яндекс Метрики, с её помощью можно связывать действия клиентов на вашем сайте и вне интернета и учитывать офлайн-конверсии, причём отчёт показывает статус привязки каждой загруженной конверсии. Загружайте из CRM не только заявки, но и одобрения с выдачами, чтобы видеть, какие страницы приводят клиентов, и не гадать по числу посетителей.
Оптимизируйте рекламные кампании по нижнему этапу воронки - выдаче финансового продукта.
Алексей Авдеев, Performance Group Head в «Ашманов и партнёры», в том же материале
Тот же принцип полезен и в органике: страница, которая приводит выдачи, ценнее страницы с большим трафиком. Вот что включить в ежемесячный отчёт.
- Доля страниц продуктов и офисов в индексе.
- Видимость по группам запросов: калькулятор, офисы, цели кредита, проверка компании.
- Заявки, одобрения и выдачи по входным страницам.
- Трафик из карт и средняя оценка в карточках.
- Динамика отзывов и скорость ответа.
Собирайте такой отчёт раз в месяц и сравнивайте с прошлым периодом, без оглядки на идеальные цифры. Первые изменения по уточнённым запросам обычно заметны через несколько месяцев, но сроки зависят от конкуренции в регионе и состояния проекта.
Частые вопросы
Как продвигать сайт банка в поиске?
Начните с семантики по продуктам, калькуляторам, офисам и проверке компании, затем соберите страницы под каждую группу. Добавьте реквизиты и подтверждение права на деятельность, карточки отделений на картах и работу с отзывами. Результат оценивайте по выдачам продукта: заявок для этого мало.
Можно ли рекламировать микрозаймы?
Закон о рекламе допускает рекламу потребительских займов только организациям, которые ведут такую деятельность профессионально; для МФО это запись в реестре Банка России. В тексте нужно указать наименование рекламодателя и условия, влияющие на стоимость. Конкретные формулировки перед публикацией стоит согласовать с юристом.
Что должно быть в рекламе ипотеки по закону о рекламе?
В рекламе ипотечного кредита действуют те же правила, что и для потребительского: предупреждения о финансовых рисках и условиях, а при упоминании ставок диапазон полной стоимости. Точный набор и размер надписей зависят от формата рекламы, поэтому макеты и тексты страниц стоит согласовать с юристом.
Нужно ли предупреждение «Оценивайте свои финансовые возможности и риски»?
Для рекламы потребительских кредитов и займов оно предусмотрено статьёй 28 закона о рекламе, как и для кредитов гражданам под залог недвижимости. Если страница с предложением может считаться рекламой, предупреждение лучше разместить рядом с условиями; точный формат оформления стоит уточнить у юриста.
Как привлечь клиентов в банк через поиск?
Сделайте так, чтобы человек за минуту нашёл ближайший офис, понятные условия продукта и подтверждение лицензии. Добавьте калькулятор, страницы под узкие цели кредита и карточки отделений. Отдельный источник доверия - ответы на отзывы, поэтому закрепите ответственного и регулярно проверяйте оценки на площадках.
Дата публикации:
Задать вопрос
Вопросы и ответы
Пока нет опубликованных вопросов. Задайте первый — после модерации он появится здесь.
Вам также может понравиться
Все статьи
Интернет-маркетинг
Кредитный потребительский кооператив: маркетинг и реклама по закону
Как КПК привлекать пайщиков: доверие после пирамид, Яндекс Карты и 2ГИС, сообщества, Директ и требования 190-ФЗ и статьи 28 закона «О рекламе».
SEO
SEO для финансовых услуг: продвижение банков, страховых, брокеров
Как продвигать финансовые услуги в поиске: запросы, страницы продуктов и калькуляторов, лицензия и доверие, требования закона о рекламе, отзывы и техаудит.
SEO
SEO для финтеха: как продвигать сайт и приложение финтех-компании
SEO для финтех-компании: запросы, страницы продукта и сравнения, сигналы доверия, приложение и сайт, техническая основа, измерение и требования закона.
SEO
SEO для крипто- и блокчейн-проектов в России: рамка закона и доверие
Как продвигать крипто- и блокчейн-проект в поиске по закону: что допустимо, сигналы доверия для YMYL, страницы о рисках, техника и ссылки.